
Résumé :
Bien que l'échelle de circulation globale des pièces stables n'ait guère augmenté depuis 2026, sa fréquence d'utilisation et le montant des transactions dans le domaine des paiements ont considérablement augmenté. Les dernières données de la société d'analyse de données blockchain Allium montrent qu'au cours des neuf premiers mois de 2026, le montant des paiements en stablecoin a atteint 482 milliards de dollars, soit une augmentation de 45 % sur un an ; au cours de la même période, le nombre de paiements a augmenté de 71%, dépassant le milliard. Cela montre que le marché des stablecoins subit un changement notable : la force motrice du développement de l’industrie commence à provenir davantage de l’utilisation réelle des stablecoins existants, plutôt que de la simple expansion de l’échelle d’émission.
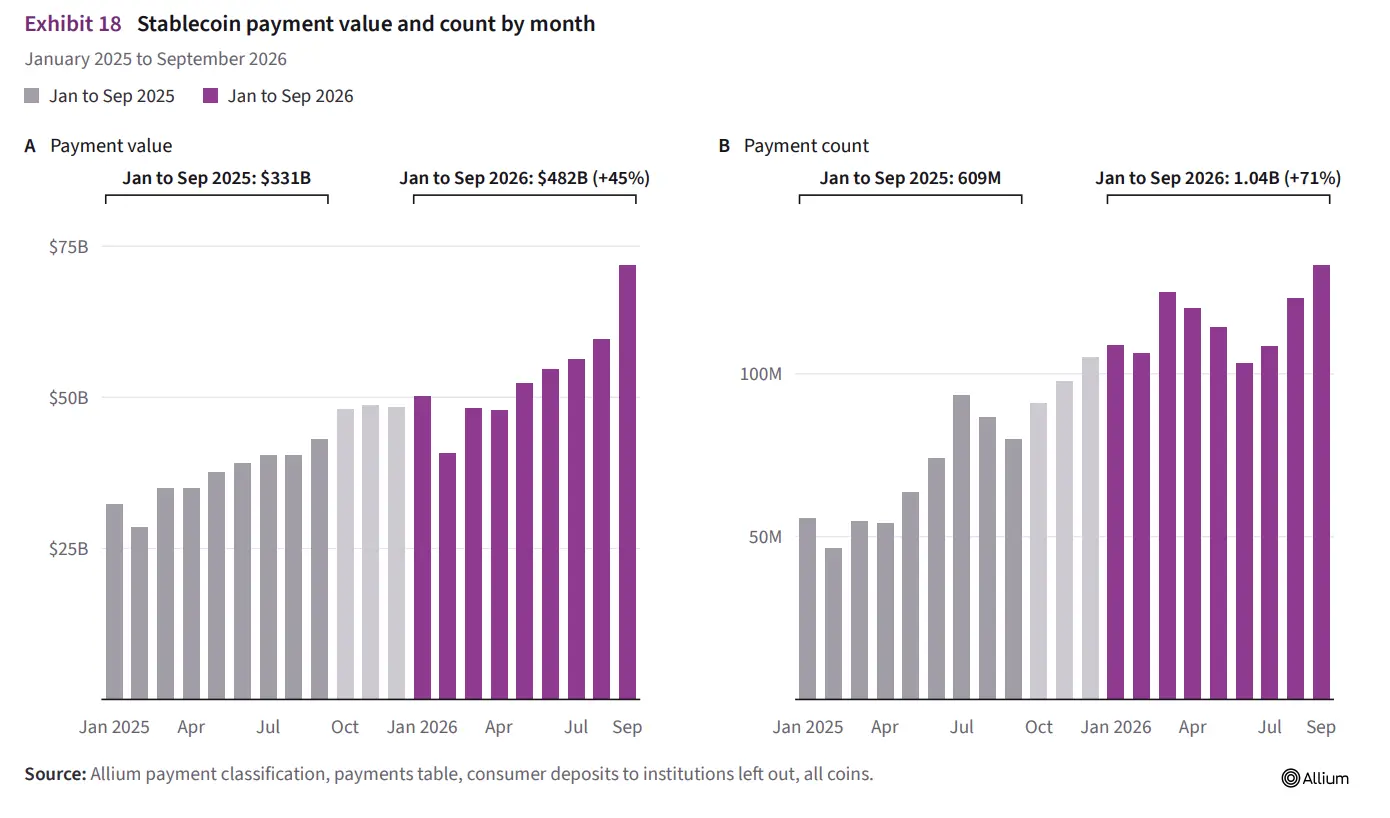
Selon un rapport de CoinDesk du 18 octobre, fin septembre 2026, la circulation mondiale totale des pièces stables s'élevait à environ 305 milliards de dollars américains, soit une augmentation de seulement 0,4 % par rapport au début de l'année. À l’opposé, le montant des paiements stables et le nombre de transactions ont connu une croissance rapide. Dans le même temps, d’importantes entreprises du secteur des paiements traditionnels telles que Visa, Mastercard et Stripe accélèrent l’intégration des pièces stables avec les cartes bancaires, les envois de fonds transfrontaliers et les systèmes de gestion de fonds d’entreprise, essayant d’intégrer plus naturellement les dollars numériques dans l’infrastructure financière existante.
Les Stablecoins sont une classe de crypto-actifs qui tentent de maintenir leur valeur relativement stable par rapport aux monnaies fiduciaires telles que le dollar américain. En prenant comme exemple les pièces stables en dollars américains, leurs émetteurs soutiennent généralement la valeur du jeton par le biais de mécanismes tels que les actifs de réserve, de sorte que son prix ne fluctue pas aussi fréquemment que les crypto-monnaies telles que Bitcoin. Les Stablecoins peuvent non seulement être transférés sur la blockchain, mais peuvent également être utilisés pour le règlement sur des plateformes de trading, les transferts de fonds transfrontaliers et certains services de paiement du monde réel.
Dans le passé, la croissance de la taille du marché des stablecoins était souvent considérée comme un indicateur important du développement de l'industrie, car plus de jetons en circulation signifiaient généralement plus de fonds disponibles sur le marché pour les échanges et le règlement. Cependant, les données d’Allium montrent cette fois que l’activité de paiement réelle des pièces stables peut continuer à croître alors que l’ampleur des émissions a pratiquement stagné. En d’autres termes, le marché n’exige pas nécessairement l’émission de pièces plus stables, mais peut également développer l’activité de paiement en augmentant la fréquence d’utilisation des jetons existants.
Cette tendance est particulièrement importante pour les sociétés de paiement traditionnelles. Il existe depuis longtemps des différences d’infrastructure évidentes entre les paiements en cryptomonnaies et les systèmes financiers traditionnels. Même si les utilisateurs détiennent des pièces stables, ils devront peut-être les convertir en monnaie légale sur leurs comptes bancaires avant de pouvoir effectuer leur consommation quotidienne ou envoyer de l'argent à d'autres via les canaux de paiement traditionnels. Les entreprises peuvent avoir besoin de gérer séparément les comptes bancaires, les portefeuilles d’actifs cryptographiques, les transactions blockchain et les processus de règlement en monnaie légale.
Aujourd'hui, les sociétés de paiement tentent d'intégrer ces liens afin que les utilisateurs et les commerçants n'aient pas à construire un système financier totalement indépendant pour utiliser les stablecoins.
Les données montrent qu'au cours des neuf premiers mois de 2026, le montant de la consommation de cartes bancaires associée aux pièces stables a atteint 3,9 milliards de dollars, soit 10 fois celui de la même période de l'année dernière. Parmi ces transactions par carte bancaire, les petits achats de moins de 50 $ représentent 84 % de la hausse du nombre de transactions. Cela montre que la croissance des paiements liés aux stablecoins ne se limite plus aux transferts de fonds entre les bourses de cryptomonnaies ou les grandes institutions, et commence à apparaître davantage dans les scénarios de consommation quotidienne.
Cependant, la croissance de l’ampleur des paiements en stablecoins doit encore être interprétée avec prudence. Les statistiques d'Allium montrent qu'à la fin du mois de septembre, le montant total initial des transferts de pièces stables sur la blockchain atteignait 97,9 billions de dollars américains, mais cela inclut divers types de transferts de fonds internes au sein des bourses, des activités financières décentralisées et des transactions automatisées. Après examen, Allium a classé environ 2 400 milliards de dollars comme activité d’utilisateur final, ce qui représente 2,5 % du montant initial du transfert. Les 482 milliards de dollars de statistiques de paiement de l’entreprise sont basés sur des données pertinentes filtrées, et non sur le montant total des transferts blockchain.
Cette distinction est importante. Les transferts importants sur la blockchain ne représentent pas nécessairement de véritables transactions de biens et de services, et certains fonds peuvent circuler de manière répétée entre des plateformes de trading, des protocoles financiers ou des systèmes automatisés. Par conséquent, l’analyse de l’utilisation économique réelle des pièces stables nécessite de faire la distinction entre l’ampleur des mouvements de fonds sur la chaîne et le montant que les utilisateurs finaux utilisent réellement pour payer.
Une série d'actions récentes menées par des sociétés de paiement traditionnelles montrent que les pièces stables tentent d'accéder à une infrastructure financière plus mature.
Mastercard a lancé la Global Money Platform le 15 octobre. Ce service a été développé en partenariat avec la société d'infrastructure stablecoin BVNK et vise à intégrer les comptes traditionnels en monnaie fiduciaire, les soldes stables, le change, la consommation par carte bancaire et les paiements sur compte bancaire via une interface unifiée. Mastercard avait précédemment acquis BVNK en août 2026.
Grâce à cette plate-forme, les banques et les sociétés de technologie financière peuvent fournir à leurs clients des comptes prenant en charge à la fois les monnaies fiduciaires et les pièces stables, afin que les utilisateurs n'aient pas besoin d'utiliser des systèmes complètement indépendants pour gérer deux types de fonds. Les sociétés de paiement Nuvei et Marqeta sont devenues les premiers clients à intégrer des services associés.
L'objectif de ce plan n'est pas d'obliger les consommateurs ordinaires à utiliser directement des portefeuilles blockchain pour effectuer tous les paiements, mais d'utiliser les pièces stables comme source de fonds ou outils de règlement dans le système financier existant. Pour les utilisateurs, l'expérience de paiement peut toujours conserver la forme familière des comptes et des cartes bancaires ; pour les prestataires de services, la couche inférieure peut choisir la méthode de transfert de fonds appropriée entre le système bancaire traditionnel et le réseau blockchain en fonction des besoins réels.
Stripe fait également la promotion d'une mise en page similaire. La société travaille avec la société de services financiers blockchain Plasma pour développer des cartes bancaires prenant en charge les pièces stables. Il prévoit de permettre aux utilisateurs d'utiliser des soldes en devises tels que le dollar américain, l'euro, le réal brésilien, le peso mexicain et le peso colombien, tout en prenant en charge les soldes de pièces stables éligibles.
Selon le plan annoncé par les deux parties, les utilisateurs peuvent payer en priorité à partir du solde correspondant à la devise de consommation afin de réduire les échanges de devises inutiles. Par exemple, lorsque les utilisateurs effectuent des achats en euros, ils peuvent utiliser directement leurs soldes en euros sans avoir à convertir d'abord les fonds dans d'autres devises, puis à passer par des processus de change supplémentaires.
L'infrastructure étendue des cartes bancaires de Stripe couvre actuellement plus de 30 pays et régions, et la société prévoit d'étendre davantage sa couverture à plus de 100 pays et régions en 2027. Si ce plan se déroule sans problème, les pièces stables devraient atteindre davantage de consommateurs via les réseaux de paiement existants et ne seront plus limitées aux groupes d'utilisateurs familiers avec la crypto-monnaie.
Visa introduit une monnaie stable dans le lien de préparation des fonds pour les paiements internationaux.
Visa a déclaré que la société de services de coordination des paiements Inyo Global a pris l'initiative de mettre en exploitation commerciale le service de fonds de réserve stable de Visa Direct. Grâce à ce service, les sociétés de paiement peuvent utiliser l'USDC, la monnaie stable du dollar américain émise par Circle, pour préparer les fonds à l'avance pour les paiements transfrontaliers, réduisant ainsi le recours aux heures d'ouverture et aux fenêtres de règlement traditionnelles des banques.
Dans le processus de paiement transfrontalier traditionnel, les fonds peuvent devoir transiter par plusieurs banques ou établissements de paiement, et l'heure d'arrivée sera affectée par les heures d'ouverture, les modalités de compensation et la connexion entre les systèmes financiers des différents pays. Après avoir utilisé des pièces stables pour préparer les fonds, les prestataires de services de paiement peuvent préparer ou transférer les fonds concernés à l'avance sur la blockchain, puis payer le bénéficiaire final via les canaux de paiement traditionnels.
Cela ne signifie pas que le destinataire doit détenir une crypto-monnaie. Selon le modèle introduit par Visa, les pièces stables sont principalement utilisées pour la préparation et le transfert de fonds entre établissements de paiement, et le bénéficiaire final peut toujours collecter des fonds via les canaux de paiement habituels. Cette conception permet de combiner les caractéristiques de fonctionnement 24h/24 et 7j/7 de la blockchain avec les réseaux de comptes et de paiement des systèmes financiers traditionnels.
Pour les entreprises, ce type de service peut être particulièrement adapté aux entreprises qui nécessitent des paiements transfrontaliers fréquents, comme le commerce électronique international, le règlement des sous-traitants à l'étranger, les paiements de la chaîne d'approvisionnement des entreprises et les services de transfert de fonds pour les entreprises de technologie financière. Les entreprises ne sont pas obligées d’abandonner complètement leurs comptes bancaires et leurs systèmes de paiement existants, mais elles ont également la possibilité d’utiliser des pièces stables pour améliorer certains liens entre les flux de capitaux.
Patrick Moral, co-fondateur et PDG de Fipto, une société de services de paiement aux entreprises basée à Paris, estime que les entreprises espèrent intégrer les pièces stables directement dans les systèmes d'opérations financières existants, plutôt que de construire une infrastructure de crypto-actifs indépendante en dehors du système financier traditionnel. Il a souligné que pour les entreprises, la différence entre monnaie traditionnelle et monnaie numérique cède progressivement la place à la question de savoir quel canal de paiement doit être utilisé pour des transactions spécifiques.
Ce point de vue reflète également les changements en cours dans le secteur des stablecoins. Les premières applications de crypto-monnaie exigent généralement que les utilisateurs comprennent des concepts tels que les portefeuilles, les adresses blockchain, les frais de transaction et la gestion des clés privées, tandis que les services stablecoin destinés aux entreprises mettent davantage l'accent sur l'intégration back-end. Les utilisateurs peuvent continuer à effectuer des opérations via des comptes bancaires, des systèmes financiers d'entreprise ou des cartes bancaires, et les fonds sous-jacents peuvent être transférés via la blockchain.
Cependant, les paiements stables ne représentent encore qu’une petite partie du marché mondial des paiements.
Allium estime qu'au deuxième trimestre 2026, le montant de la consommation de cartes bancaires liées à des pièces stables équivaut à seulement 0,03 % du volume total de paiements de Visa, soit environ 4 000 milliards de dollars américains au cours de la même période. Cela signifie que même si la consommation de cartes bancaires liées aux stablecoins a connu une croissance substantielle d’une année sur l’autre, sa part de marché actuelle reste très limitée.
De plus, les stablecoins ne sont pas sans risques. Sa stabilité de valeur dépend des dispositions en matière de réserves de l'émetteur, du mécanisme de remboursement et de la confiance du marché ; les activités transfrontalières peuvent également être affectées par les exigences réglementaires, les réglementations anti-blanchiment d'argent et les règles de vérification de l'identité des clients dans différents pays et régions. Pour les entreprises, l’adoption de pièces stables nécessite également de prendre en compte des questions telles que la sécurité de la garde, le risque de contrepartie, les frais de réseau et les canaux de change fiduciaires.
Par conséquent, l'augmentation de 45 % du volume des paiements en stablecoins ne signifie pas que les stablecoins ont remplacé les cartes bancaires ou les virements bancaires traditionnels. Plus précisément, ces données montrent que les pièces stables sont utilisées plus fréquemment pour les paiements et les transferts de fonds dans un contexte de lente croissance de la circulation, tandis que des sociétés telles que Visa, Mastercard et Stripe tentent d'abaisser le seuil d'intégration dans le système financier traditionnel.
La poursuite de cette tendance à l'avenir dépend de la capacité des pièces stables à présenter des avantages suffisamment évidents en termes de coût, de vitesse de transfert, de conformité et de facilité d'utilisation. Si les sociétés de paiement peuvent permettre aux utilisateurs d'utiliser des pièces stables sans modifier leurs habitudes de consommation existantes, et en même temps permettre aux commerçants et aux institutions financières d'effectuer des règlements de fonds à moindre coût, alors le champ d'application des pièces stables pourrait continuer à s'étendre.
À en juger par les données actuelles, l'objectif de développement du marché du stablecoin passe de la simple expansion de l'émission de jetons à l'amélioration de l'efficacité réelle de l'utilisation des fonds. Bien que sa part dans le système de paiement mondial soit encore faible, la coopération entre les institutions financières traditionnelles et les sociétés blockchain ouvre de nouveaux canaux permettant aux actifs numériques d'entrer dans les paiements quotidiens et la gestion financière des entreprises.
Commentaires