
Résumé :
L'Autorité britannique de la concurrence et des marchés (CMA) a proposé un nouveau plan visant à permettre aux entreprises britanniques de développer plus facilement des portefeuilles pour iPhone et des services sans contact susceptibles de remplacer Apple Pay. La CMA estime que les frais d’accès, les conditions contractuelles et les restrictions techniques actuels d’Apple font qu’il est difficile pour certaines sociétés de technologie financière d’établir des modèles commerciaux viables ; il s’agit toujours d’une proposition soumise à consultation publique et non d’un nouveau règlement entré en vigueur.
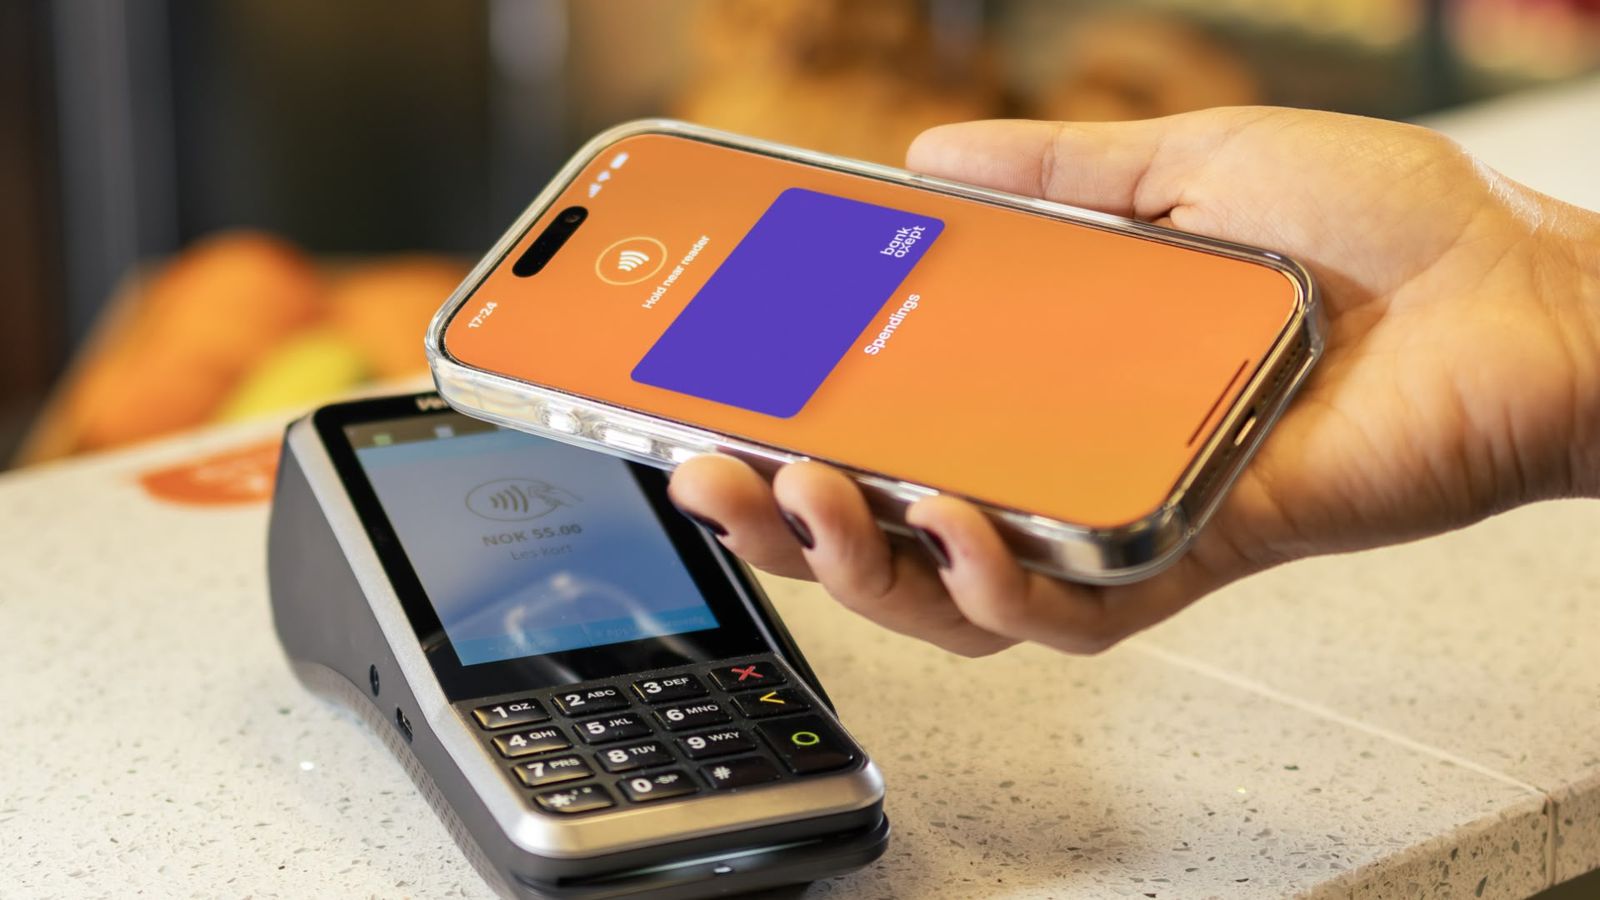
Apple a ouvert la fonction de communication en champ proche (NFC) de l'iPhone aux développeurs britanniques en 2024, mais les entreprises doivent signer avec Apple, payer des frais et utiliser l'élément sécurisé de l'appareil pour enregistrer les informations de paiement. La CMA prévoit d'exiger qu'Apple prenne en charge deux méthodes d'accès couramment utilisées au niveau international : la solution d'éléments sécurisés et l'émulation de carte hôte (HCE). Le premier stocke les informations sensibles dans la puce de sécurité de l'appareil, tandis que le second traite les informations pertinentes en dehors de l'appareil, offrant ainsi aux développeurs davantage d'options techniques.
La CMA n'a pas l'intention de stipuler directement les prix d'accès, mais de formuler des principes de tarification. L’objectif est de rendre les frais nettement inférieurs aux niveaux actuellement facturés par Apple, tout en permettant à Apple de facturer l’accès à la technologie. Le régulateur britannique a déclaré que les preuves examinées ne montraient pas qu'il existait des problèmes de sécurité inhérents à l'élément sécurisé ou au HCE lui-même. Apple affirme que les développeurs sont déjà en mesure d'utiliser sa technologie pour fournir des services sans contact et s'oppose à l'adoption forcée de ce qu'il considère comme de faibles protections en matière de confidentialité et de sécurité.
CMA a déclaré qu'après que l'Union européenne a demandé à Apple d'ouvrir les technologies connexes en 2024, Vipps a lancé sa première application de paiement alternatif dans les six mois, et par la suite PayPal, Klarna, Curve et BBVA ont également lancé des services connexes ; Il n'existe actuellement aucun produit de portefeuille au Royaume-Uni lancé selon les conditions actuelles d'Apple. Si la solution est mise en œuvre, les applications potentielles ne se limitent pas au paiement, mais incluent également la vérification de l'identité numérique et de l'âge, les titres de transport, les clés électroniques de voiture ou d'hôtel et les services de points d'adhésion.
Les données de la CMA montrent que les paiements sans contact représentent 39 % de toutes les transactions de paiement au Royaume-Uni, et que plus de 60 % des adultes utilisent des portefeuilles numériques, Apple Wallet étant le choix le plus populaire ici. Cette proposition est faite conformément à la loi britannique de 2024 sur les marchés numériques, la concurrence et la consommation, et la consultation publique se terminera le 17 novembre 2026 ; la CMA prendra une décision finale après avoir évalué les avis.
Commentaires