
Résumé :
Après avoir suivi les applications d'IA grand public pendant trois années complètes, la célèbre société de capital-risque a16z vient de publier la septième édition du
"Top 100 des applications grand public d'IA"
Liste. Ce qui est triste, c'est que cette liste basée sur le trafic a été complètement solidifiée : seuls 11 nouveaux produits figurent sur la liste de ce numéro, un niveau record.
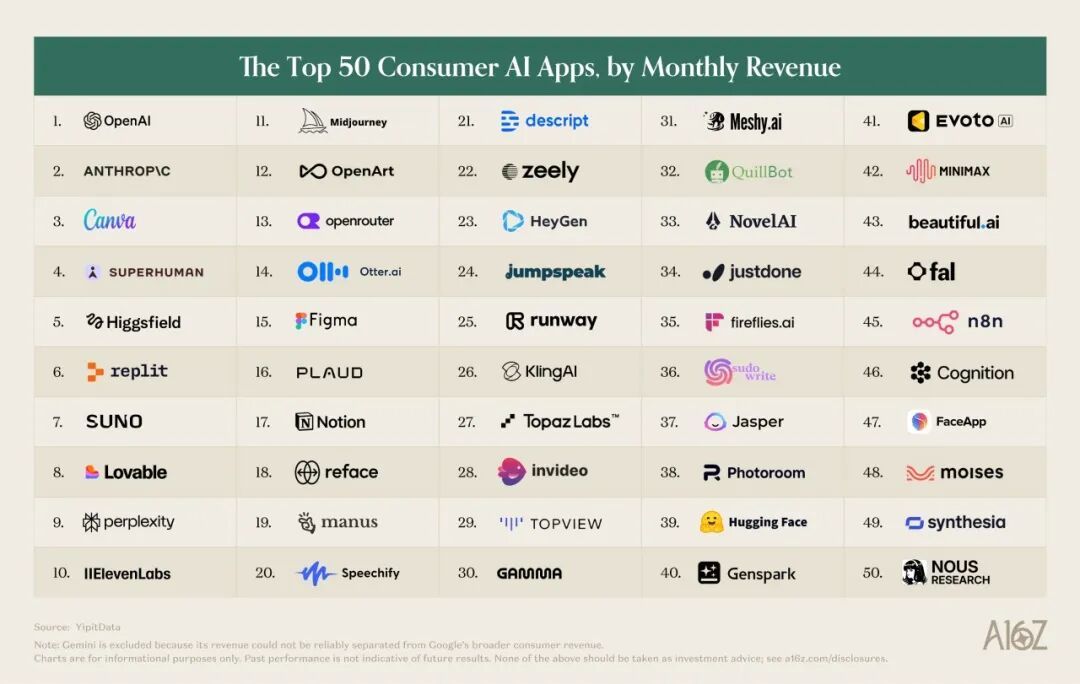
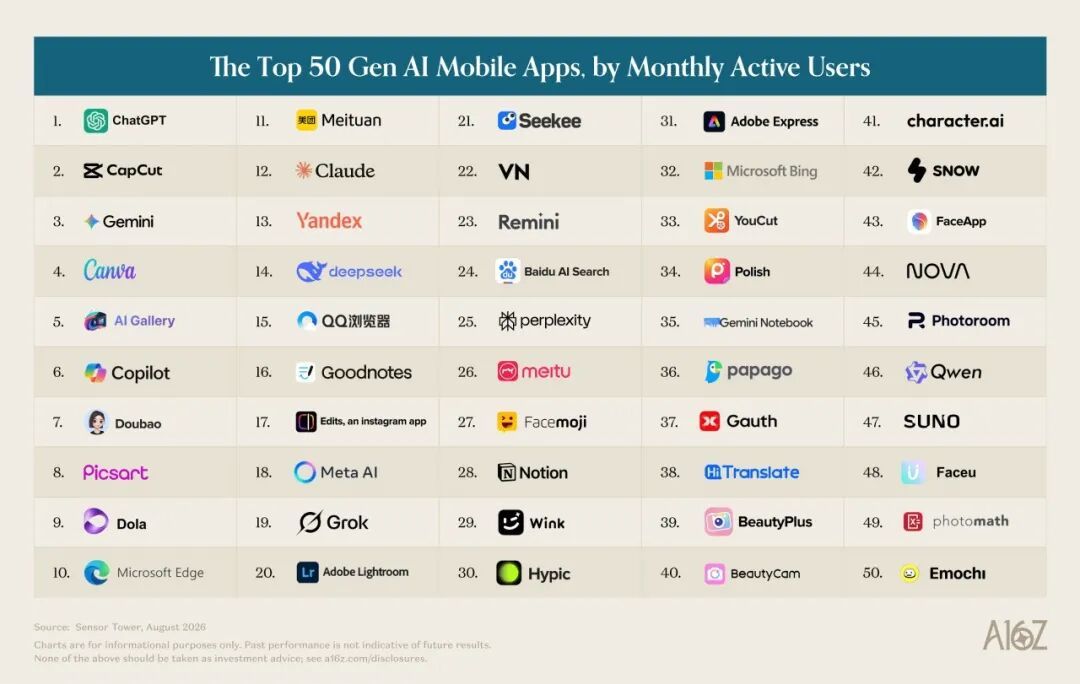
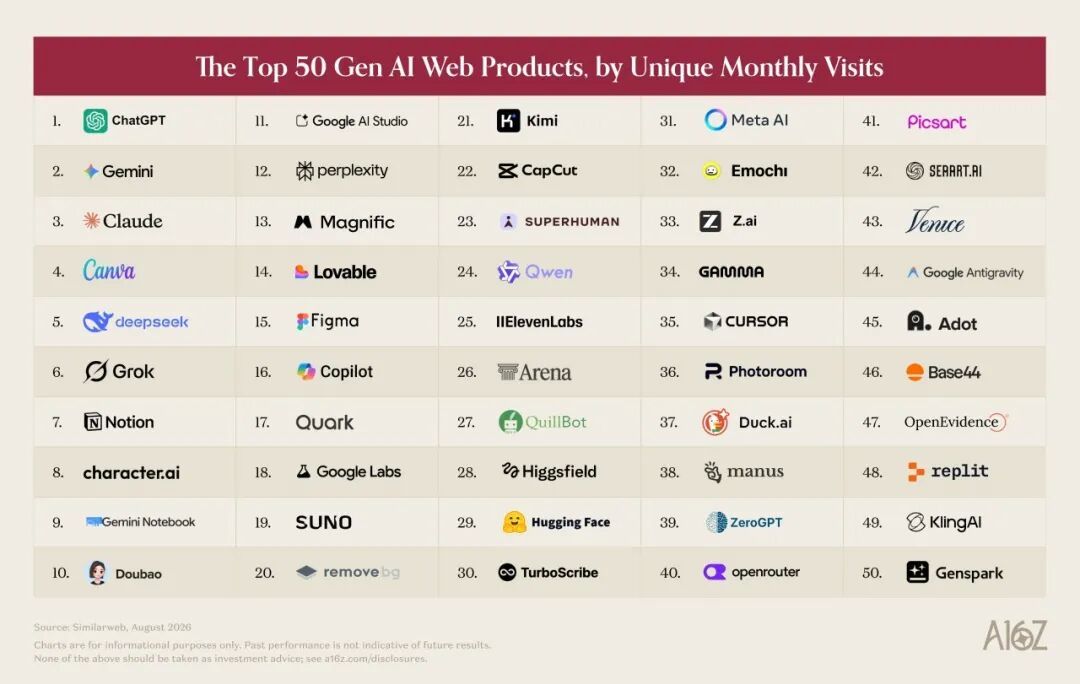
Ce n’est pas que le modèle d’IA le plus puissant ait perdu de son attrait, mais que l’indicateur de « trafic » lui-même soit quelque peu déformé. De plus en plus de personnes commencent à utiliser discrètement l’IA sur leur ordinateur de bureau ou dans des logiciels Internet traditionnels, et ces comportements n’entrent pas du tout dans le calibre statistique du trafic Web traditionnel.
Afin de voir clairement la vérité, a16z a introduit pour la première fois des données de consommation réelle des cartes de crédit à la consommation américaines basées sur YipitData. Cette liste, remplie d'argent réel, révèle une réalité extrêmement contre-intuitive et même cruelle dans l'industrie actuelle de l'IA :
L'IA a attiré un grand nombre d'utilisateurs, mais seuls quelques-uns sont prêts à continuer à payer. Les revenus des fabricants se concentrent de plus en plus sur les utilisateurs professionnels qui l’utilisent pour leur travail. Afin de sortir de cette impasse, les fabricants d’IA ont également commencé à rechercher de nouvelles sources de revenus au-delà des abonnements, et une réflexion sur « qui paiera pour l’IA » a commencé.
Avec 903 $ par mois, qui soutient l'empire de l'IA ?
L'IA est largement utilisée, mais étonnamment superficielle.
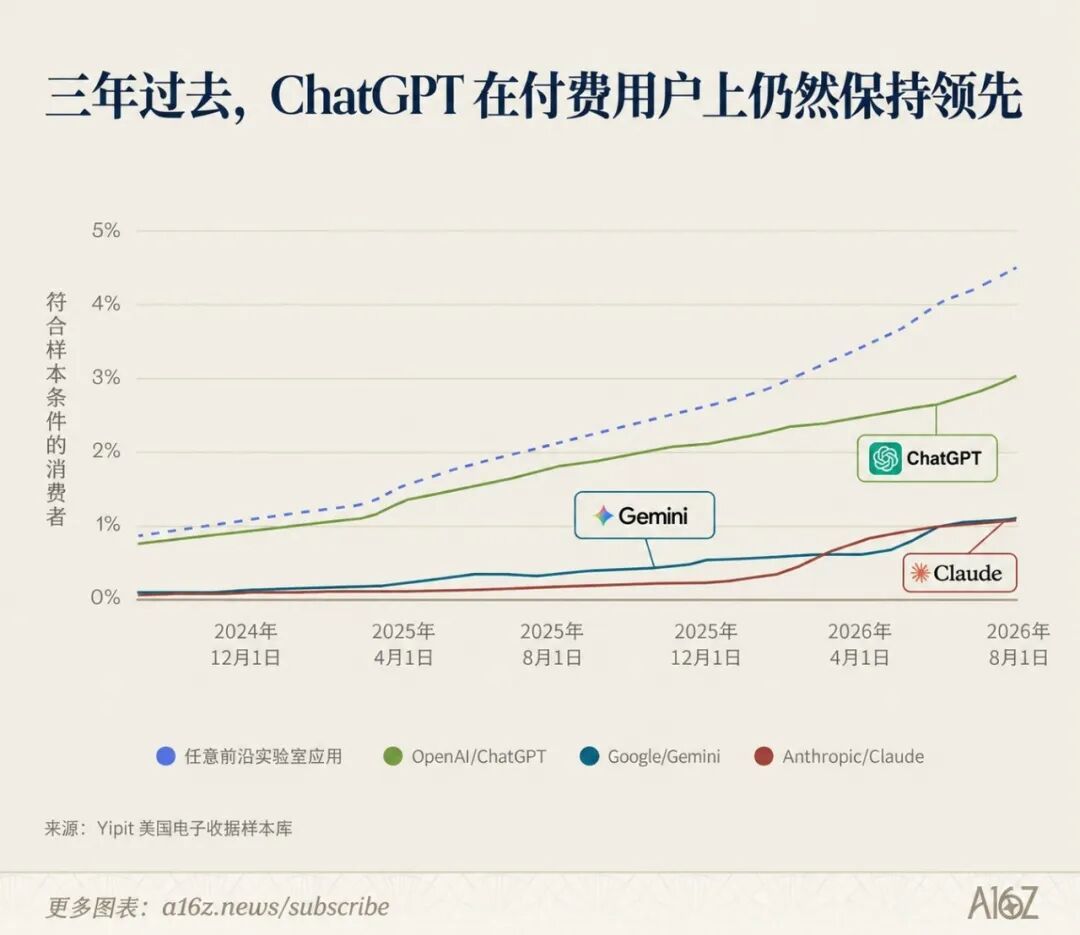
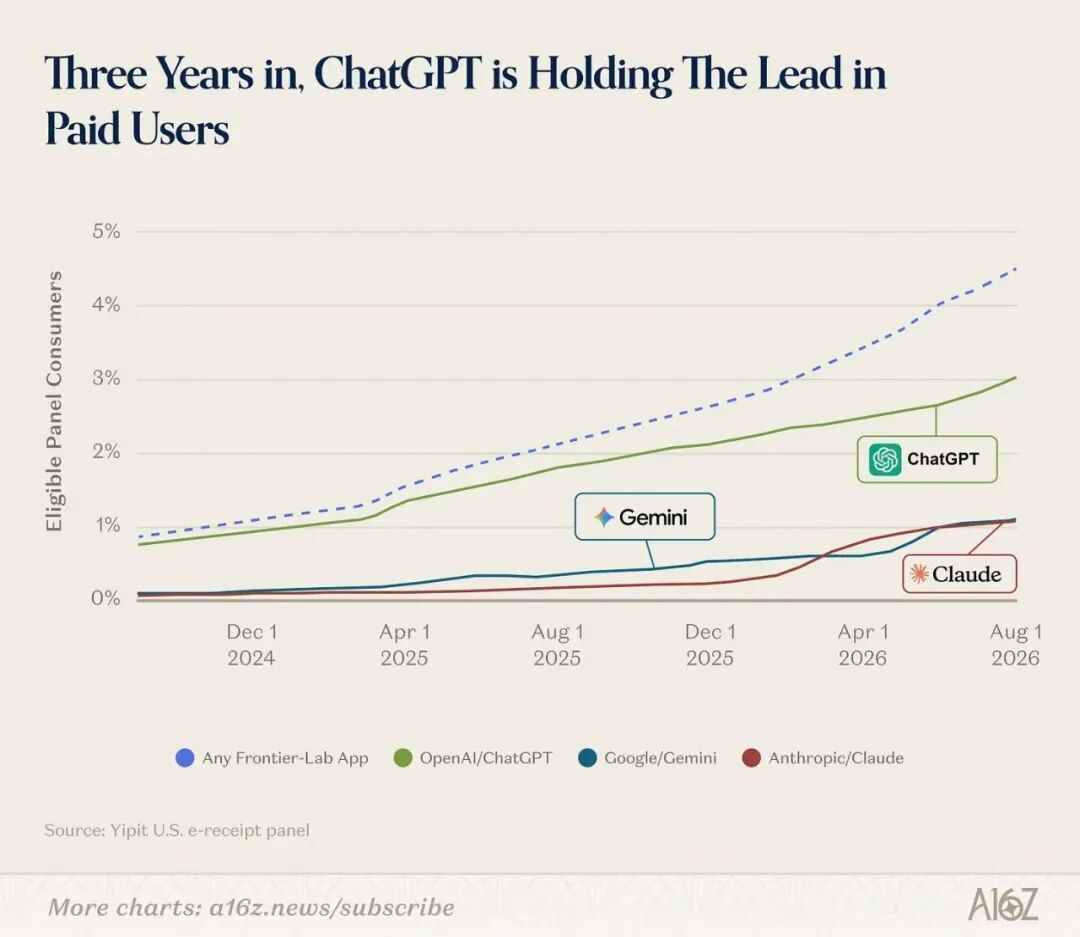
Alors que près de la moitié des Américains déclarent avoir utilisé l'IA, seuls 25 % l'utilisent quotidiennement. Ce qui est encore plus inquiétant, c'est qu'en août de cette année, seuls 4,5 % des consommateurs avaient effectivement payé pour s'abonner à ChatGPT, Gemini ou Claude.
Alors, sur qui comptent ces licornes IA dont la valorisation se chiffre en dizaines ou centaines de milliards de dollars pour subvenir à leurs besoins ?
La réponse est le 1 % de « joueurs super-argent » au sommet de la pyramide.
Les données de a16z montrent que le marché de la consommation de l'IA présente une distribution extrême de la loi du pouvoir :
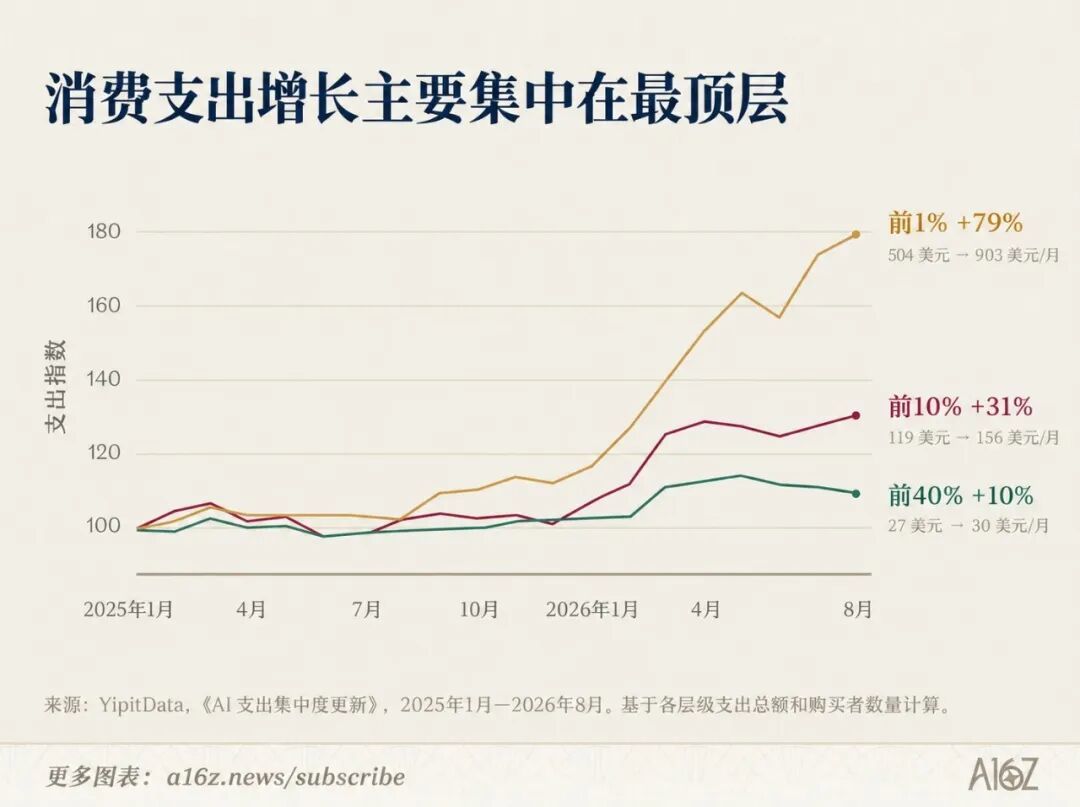
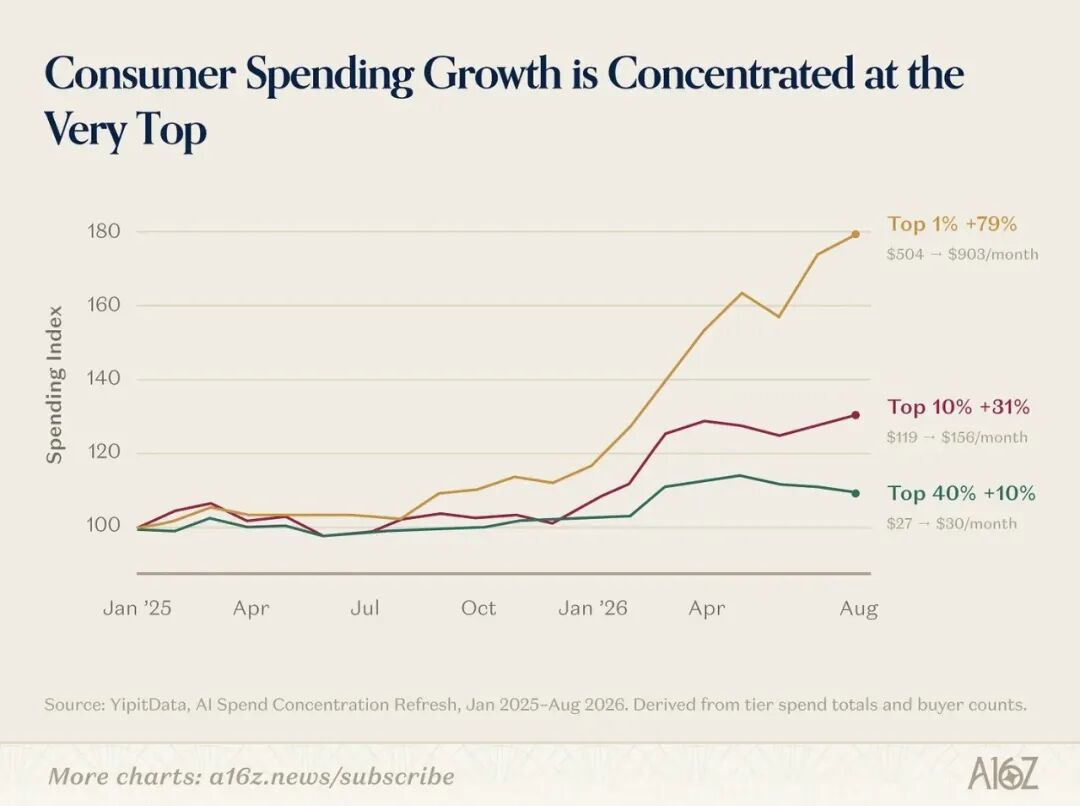
Les 1 % des utilisateurs payants les plus riches contribuent à 19,5 % des revenus du marché de l'IA grand public, dépassant même les dépenses totales des 50 % des utilisateurs les plus pauvres (16,6 %)
.Ces utilisateurs payant la pyramide dépensent chaque mois la somme faramineuse de 903 USD (environ 6 054 RMB) en outils d'IA, et leur consommation a grimpé de 80 % au cours des 18 derniers mois.
En comparaison, l'utilisateur payant médian moyen ne dépense que 25 $ par mois, et son budget augmente à peine.
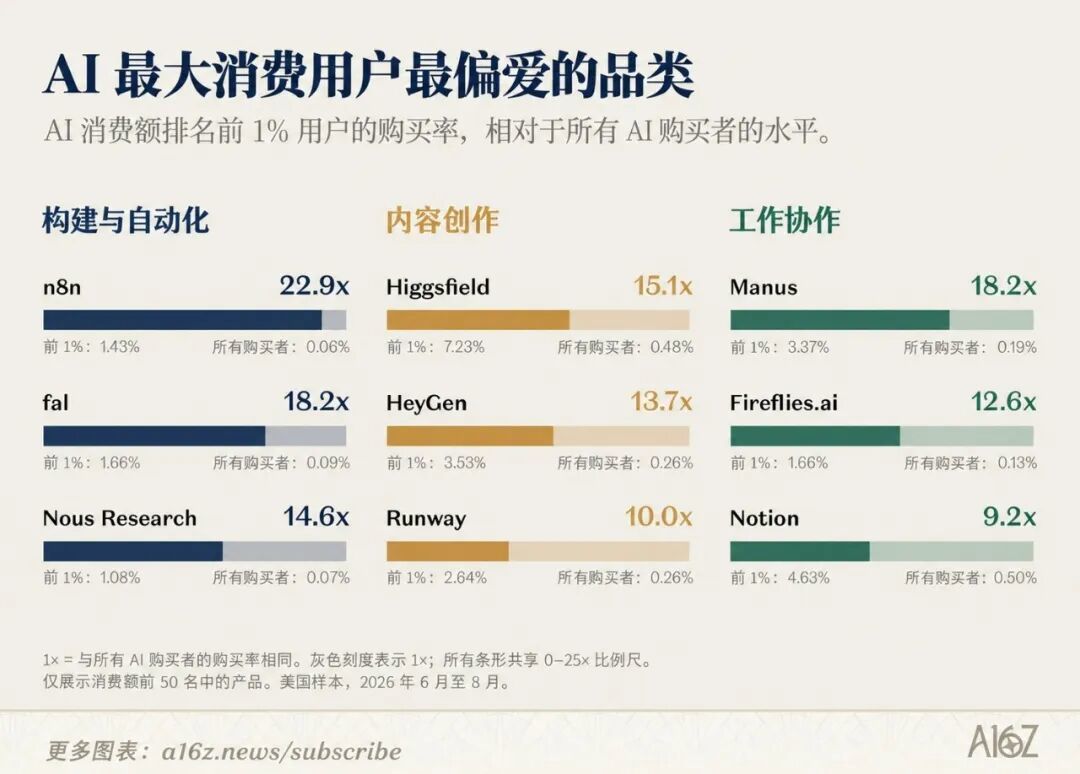
Alors que ces super acteurs achètent frénétiquement des outils d'automatisation tels que n8n et Manus, ils dépensent également massivement en plateformes de productivité créative telles que Higgsfield, Figma et HeyGen.
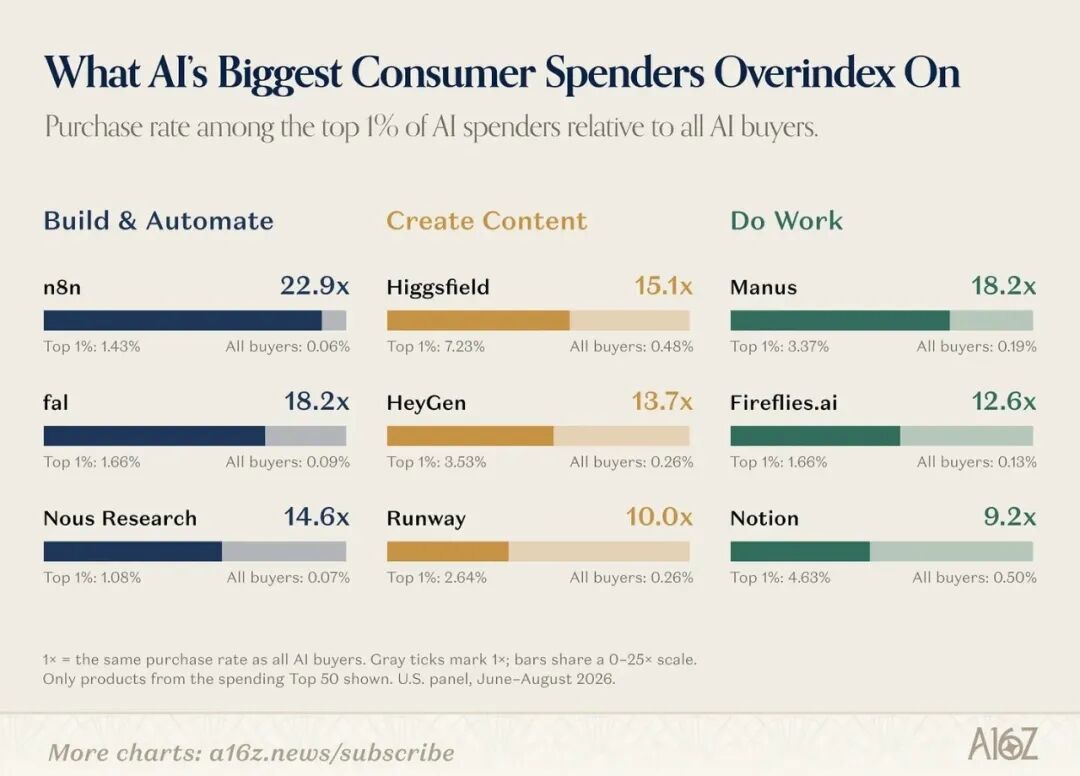
Cela explique également pourquoi il existe un énorme décalage entre la « liste de trafic » et la « liste de revenus » : 29 des 50 principaux fournisseurs d'IA classés en fonction de leur consommation réelle n'apparaissent pas du tout sur la liste de trafic.
Dans les trois grandes listes de trafic web, d'activité mensuelle mobile et de revenus réels calculées par a16z, seules 7 entreprises peuvent figurer sur la liste en même temps : à l'exception des deux grands frères ChatGPT et Claude, les autres ne sont que la société de modélisation Suno, les applications natives d'IA Perplexity, Photoroom, et les vieux géants Canva et Notion.
La grande majorité des produits phares qui dépendent du trafic gratuit ne peuvent pas être intégrés dans le tableau de consommation réelle.
Après avoir sorti 127 produits en six mois, Claude a contre-attaqué avec la « purification »
Outre les super utilisateurs, le marché de masse reste le domaine Shura des Trois Grands.
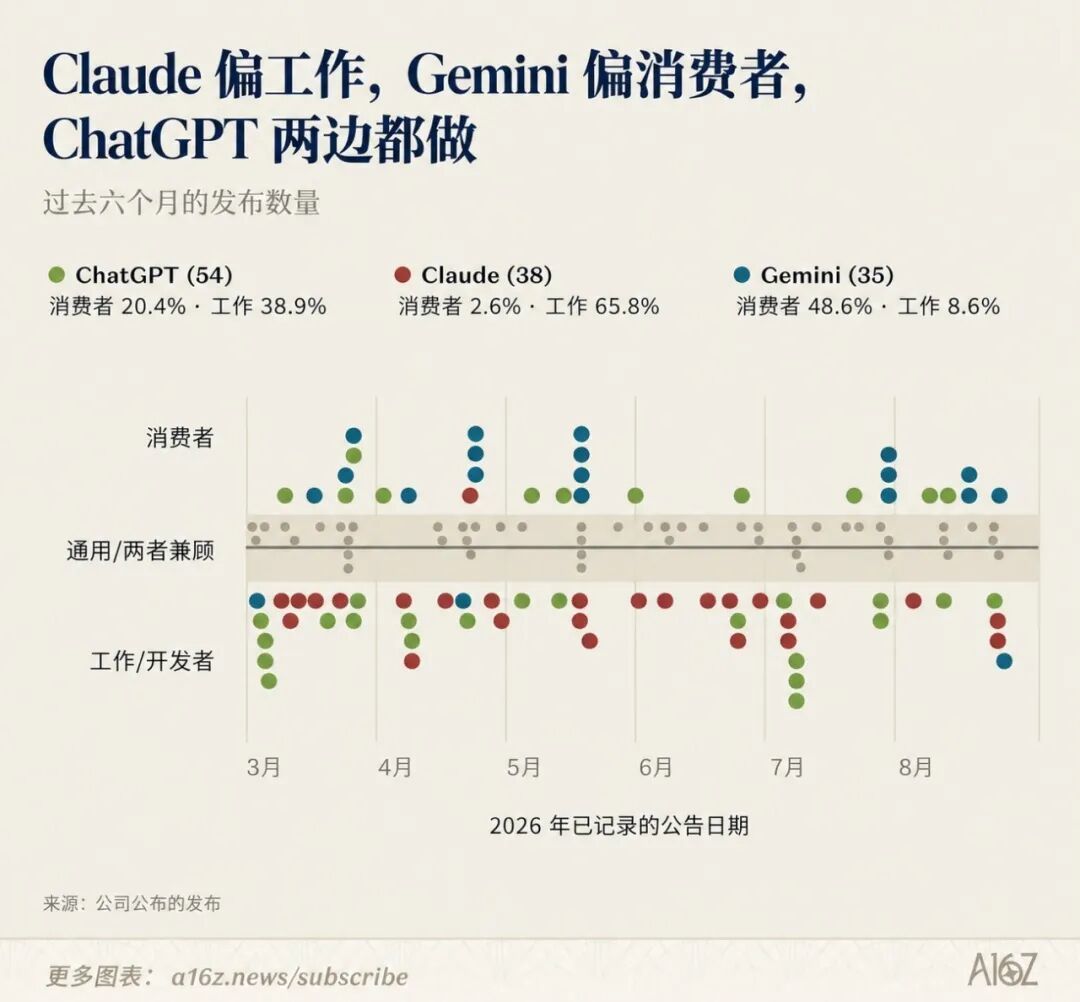
Afin de rivaliser pour attirer les utilisateurs, Anthropic, Google et OpenAI ont lancé frénétiquement 127 nouveaux produits en seulement six mois.
Il ne fait aucun doute que ChatGPT est toujours le roi absolu.
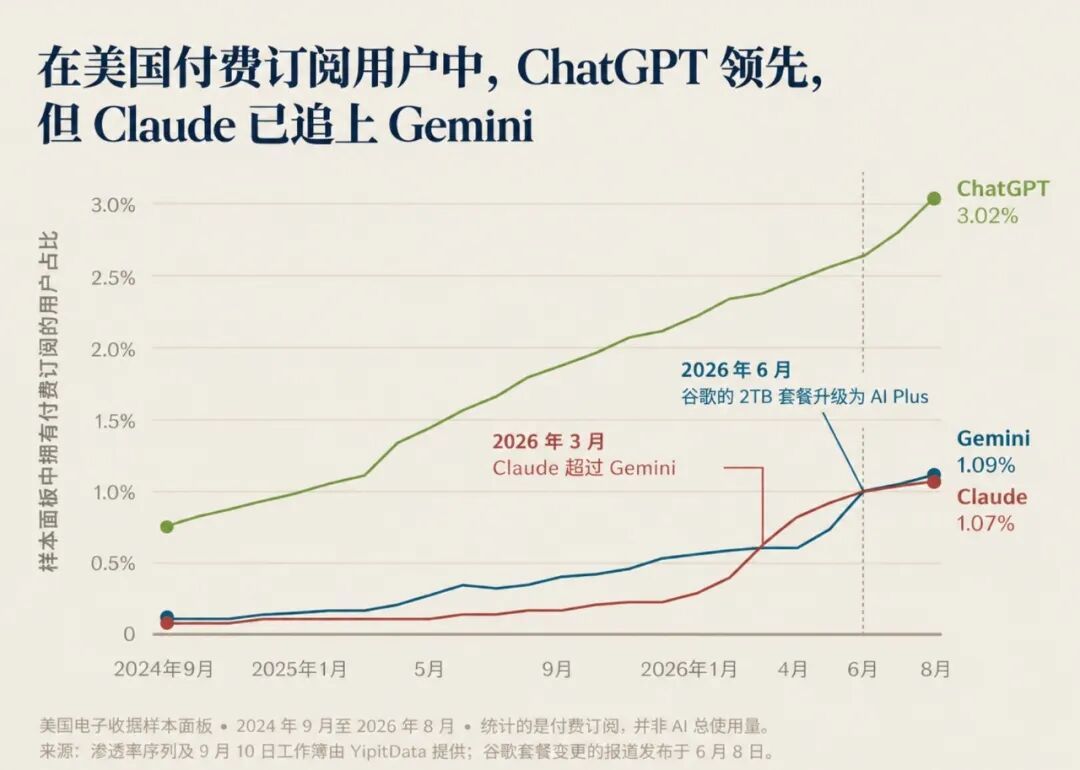
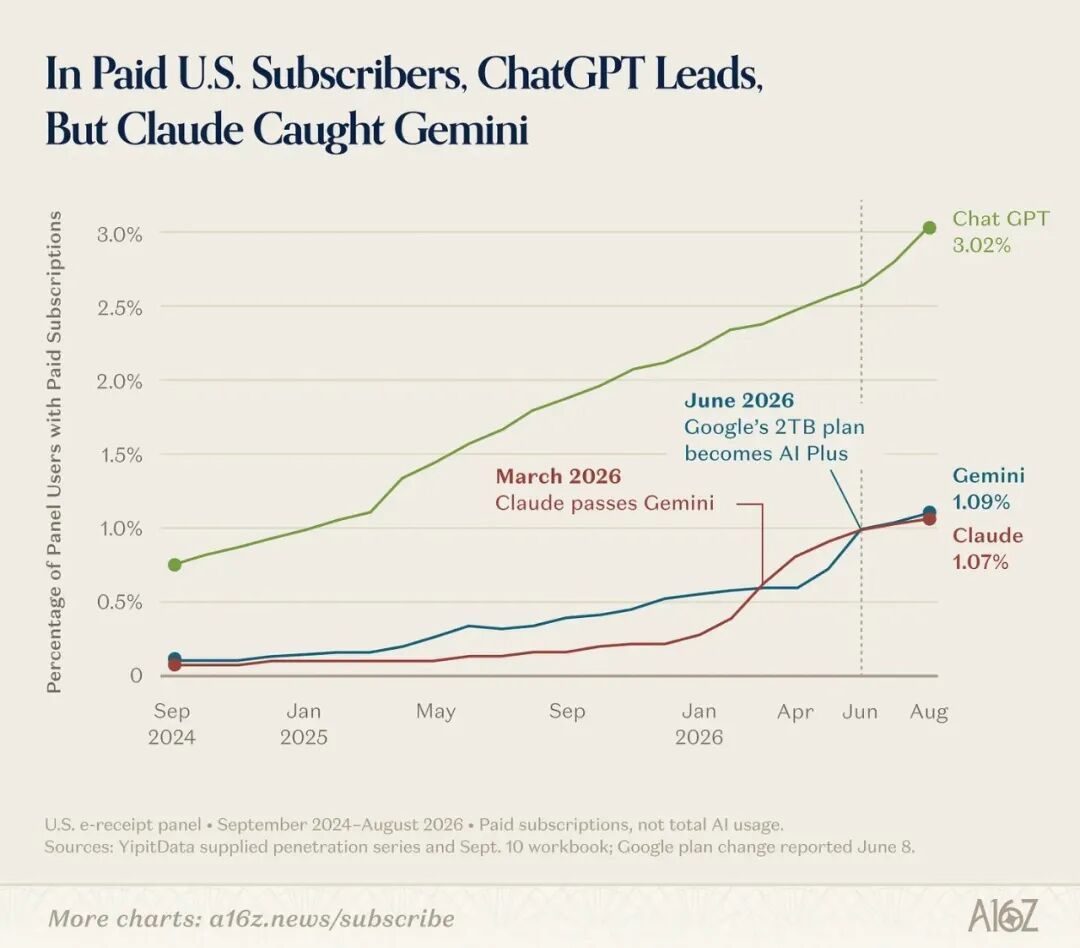
Que ce soit sur le web ou côté mobile, son trafic a un avantage écrasant sur Gemini et Claude (l'activité mensuelle côté mobile est même 14 fois celle de Claude) ; en termes de nombre d'abonnés payants, ChatGPT est trois fois supérieur aux deux derniers.
En juillet de cette année, avec la sortie de la famille GPT-5.6 (Sol, Terra, Luna) et ChatGPT Work, son moteur de croissance a de nouveau rugi.
Mais la variable la plus remarquable est l'émergence soudaine de Claude.
Dans la première édition de la liste en septembre 2023, Claude n'a même pas retrouvé cette personne ; Aujourd'hui, il a non seulement considérablement augmenté son trafic, mais a également brièvement dépassé Gemini, né avec une cuillère en argent, en nombre d'utilisateurs payants aux États-Unis plus tôt cette année.
En fin de compte, le style de jeu d'Anthropic repose sur un grand miracle.
Alors que ChatGPT essayait de tout faire (lancement d'outils pour les finances personnelles, la recherche d'emploi et même la santé) et que Google se jetait sur des modèles créatifs (Lyria 3 Pro, Gemini Omni), Claude se concentrait presque entièrement sur les prosommateurs (Claude Design, Code Review).
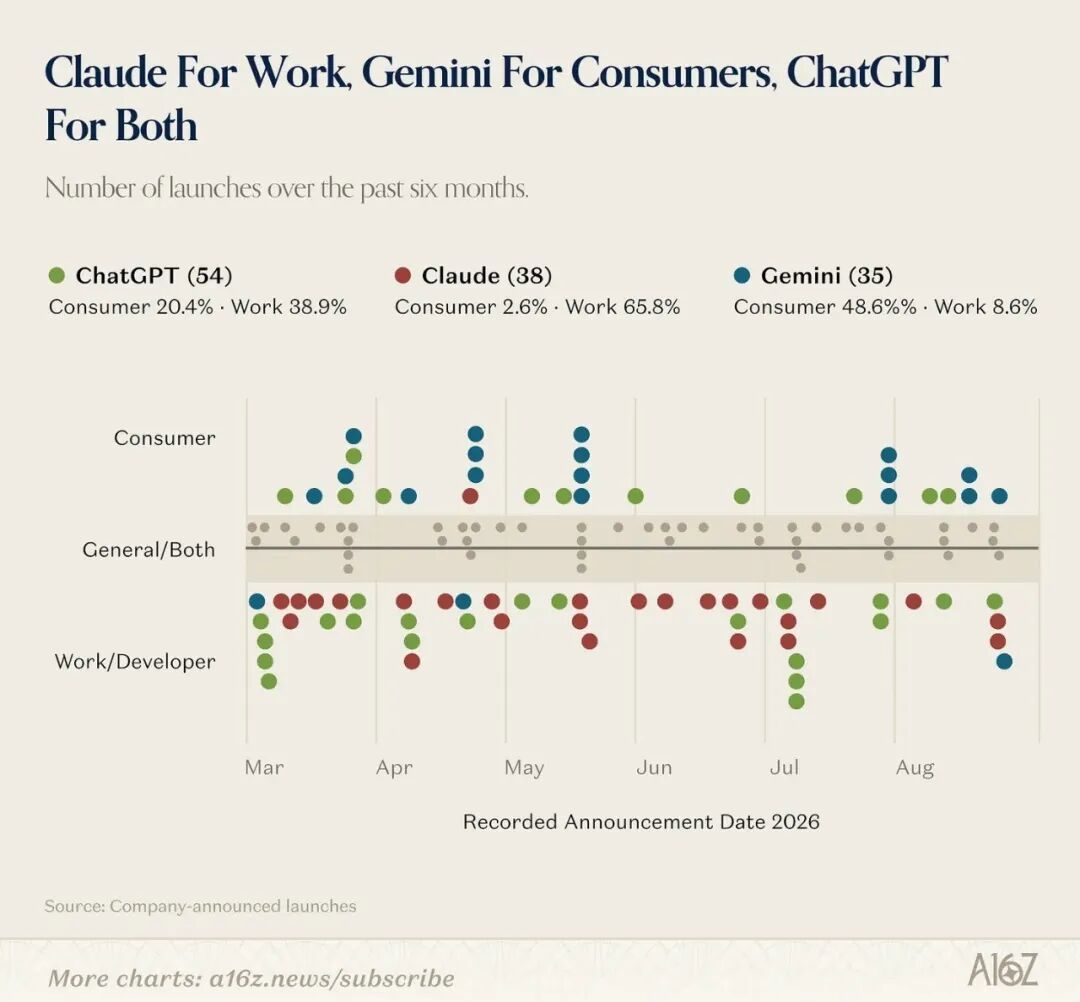
De plus, Anthropic a clairement indiqué qu'elle ne toucherait jamais à la publicité. Grâce à son excellent modèle, les abonnements des utilisateurs finaux C deviennent une source de revenus importante.
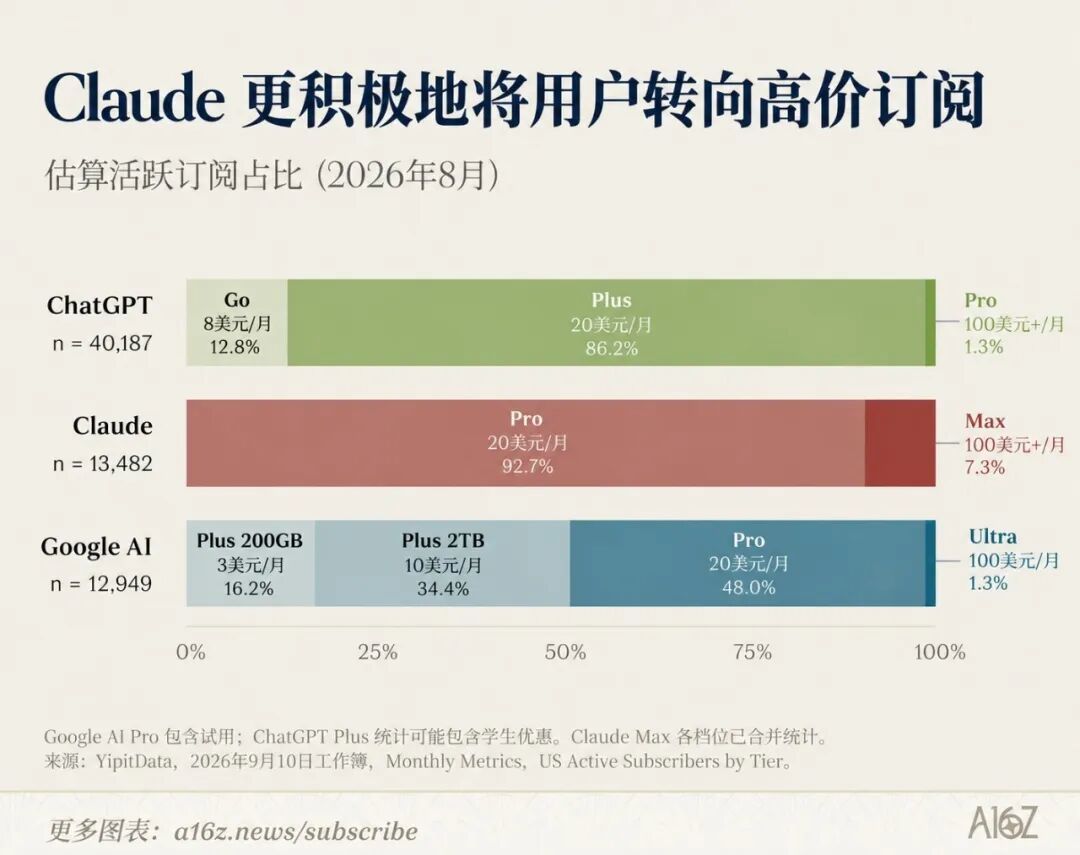
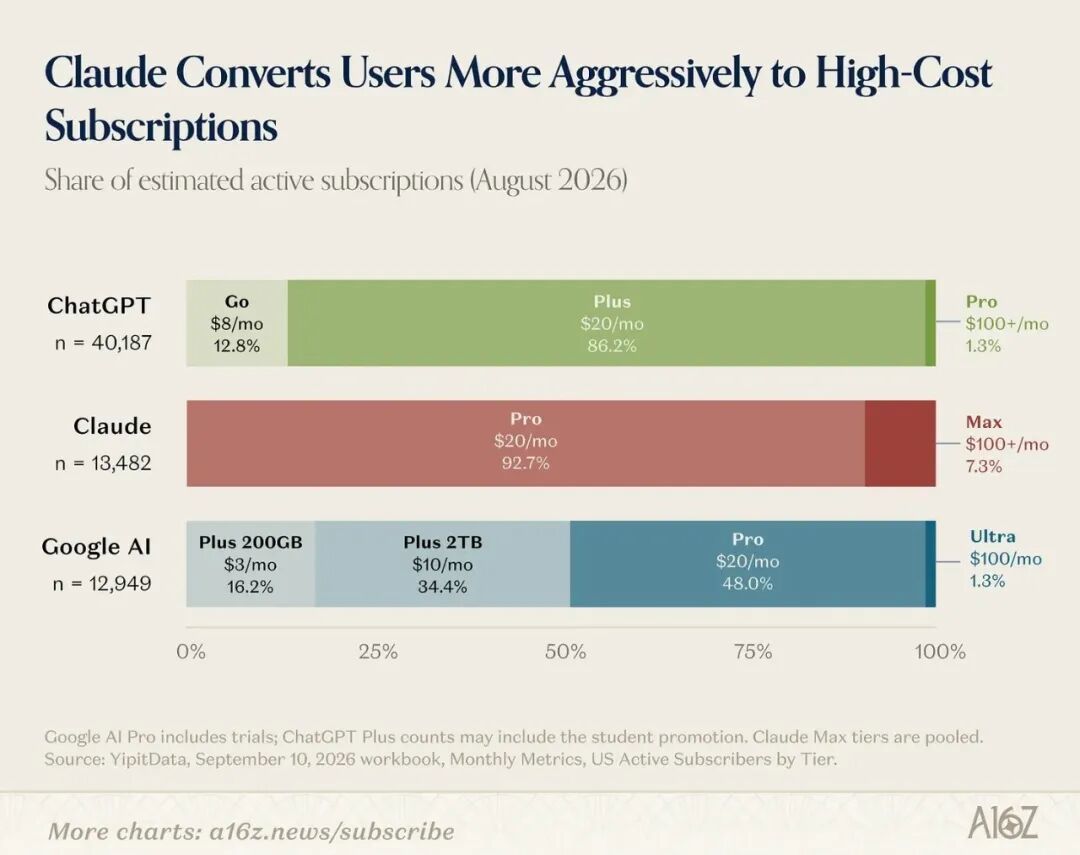
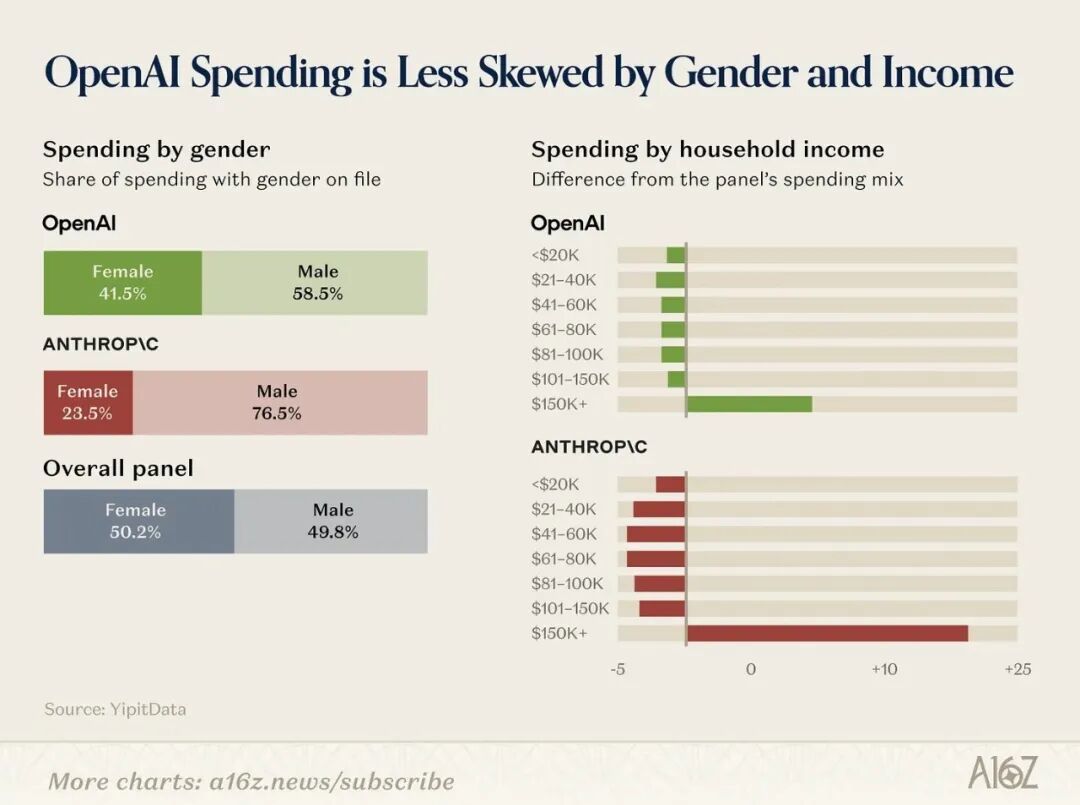
Dans le cadre de l'abonnement personnel le plus haut de gamme de Claude, allant jusqu'à 100 USD/mois, 7,3 % des utilisateurs payants l'ont payé ; à titre de comparaison, les taux de conversion de Google et ChatGPT sur les forfaits au même prix n'étaient respectivement que de 1,3 % et 1,1 %.
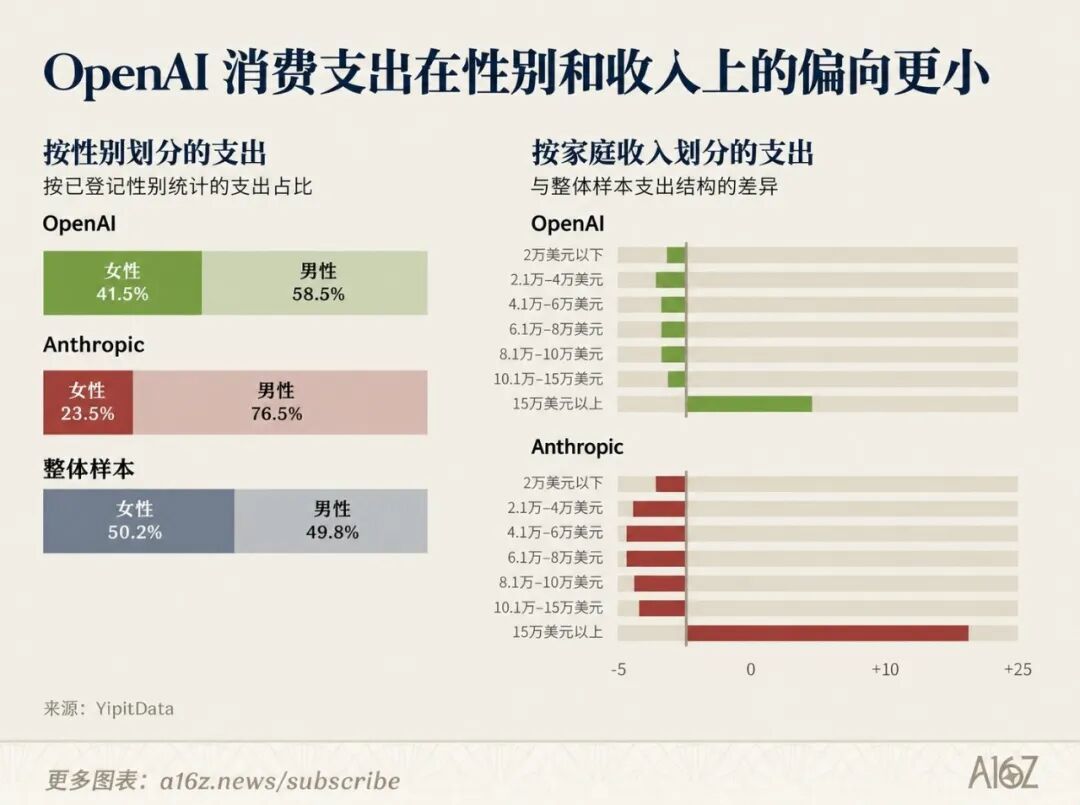
De plus, les données montrent que seulement 8 % des abonnés ChatGPT sont également abonnés à Claude.
Comment les startups peuvent-elles échapper au hachoir à viande des grandes entreprises ?
Lorsque le trafic est aspiré par ChatGPT et lorsque les géants du SaaS traditionnels tels que Superhuman et Canva intègrent de manière transparente l'IA dans les flux de travail existants, l'espace de vie laissé aux startups est infiniment compressé.
Mais il n’y a aucun moyen de survivre dans l’ombre des géants. Pour cela, a16z a résumé quatre expériences :
Tout d'abord, maîtrisez le modèle différencié exclusif.
Peu importe la puissance du grand modèle général, il ne peut pas atteindre l'ultime dans un domaine vertical spécifique. Suno (19ème en trafic, 7ème en chiffre d'affaires) et ElevenLabs en sont la meilleure preuve. Pour les créateurs, un style visuel unique, une texture sonore ou des données de formation exclusives valent la peine d'être payés.
Deuxièmement, puisque vous ne pouvez pas les battre, rejoignez tout le monde.
L'éditeur de code populaire Cursor (passé au numéro 35) prend en charge l'appel de modèles à partir de plusieurs laboratoires. Pour les utilisateurs, pouvoir passer librement au modèle le plus pratique en fonction de tâches spécifiques est bien plus agréable que d'être lié à l'écosystème d'un certain grand fabricant.
De plus, entrez dans les « coins cachés » que les géants ne veulent pas toucher.
Les politiques de conformité et les préoccupations en matière de confidentialité sont précisément les prémisses des startups : OpenEvidence, qui se concentre sur la confidentialité médicale, a pénétré 50 à 60 % de la communauté médicale américaine ; et les applications d'IA NSFW (contenu pour adultes) qui ont été délibérément exclues de cette liste représentent en réalité plus de 20 % de la liste du trafic.
Le marché où les géants n’osent pas sombrer au nom de leur réputation est un terrain fertile pour une croissance barbare.
Enfin, puisque l’entrée logicielle est occupée par Google Docs et ChatGPT, saisissons l’entrée physique. Par exemple, le matériel d'enregistrement AI Plaud s'est classé 16e sur la liste des dépenses de consommation grâce à son modèle « appareil + abonnement ».
Les géants l’ont également remarqué. Meta a mis Muse dans des lunettes intelligentes et a même développé des animaux de compagnie électroniques IA ; L’acquisition d’io Products par OpenAI a encore plus d’ambition de créer du matériel écrit à première vue.
Cependant, qu’il s’agisse de géants ou de startups, l’IA grand public d’aujourd’hui est essentiellement confrontée à un problème inévitable : le modèle économique est trop unique.
D'une part, à l'ère pré-IA, la logique sous-jacente d'Internet était que « la laine vient du mouton » : nous regardons du contenu gratuitement au détriment des publicités. Mais à l'ère de l'IA, le coût en puissance de calcul des grands modèles est étonnamment élevé, et les fabricants d'IA ne peuvent tout simplement pas se permettre de dépenser de l'argent en échange de trafic gratuit.
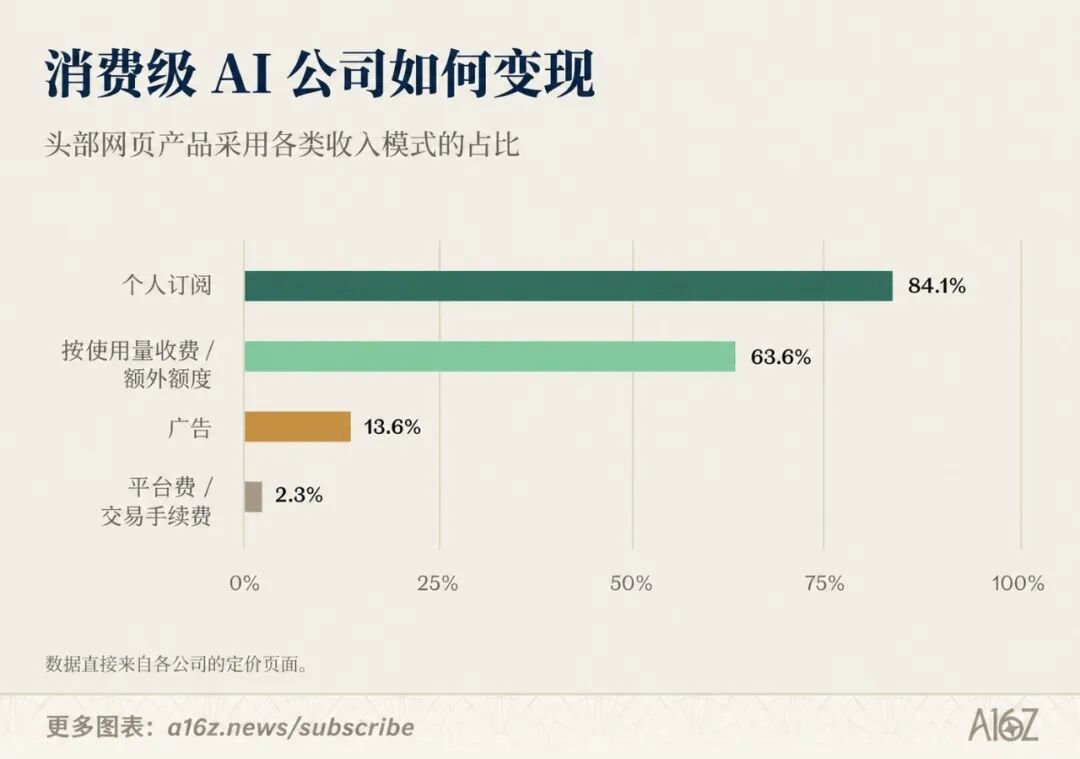
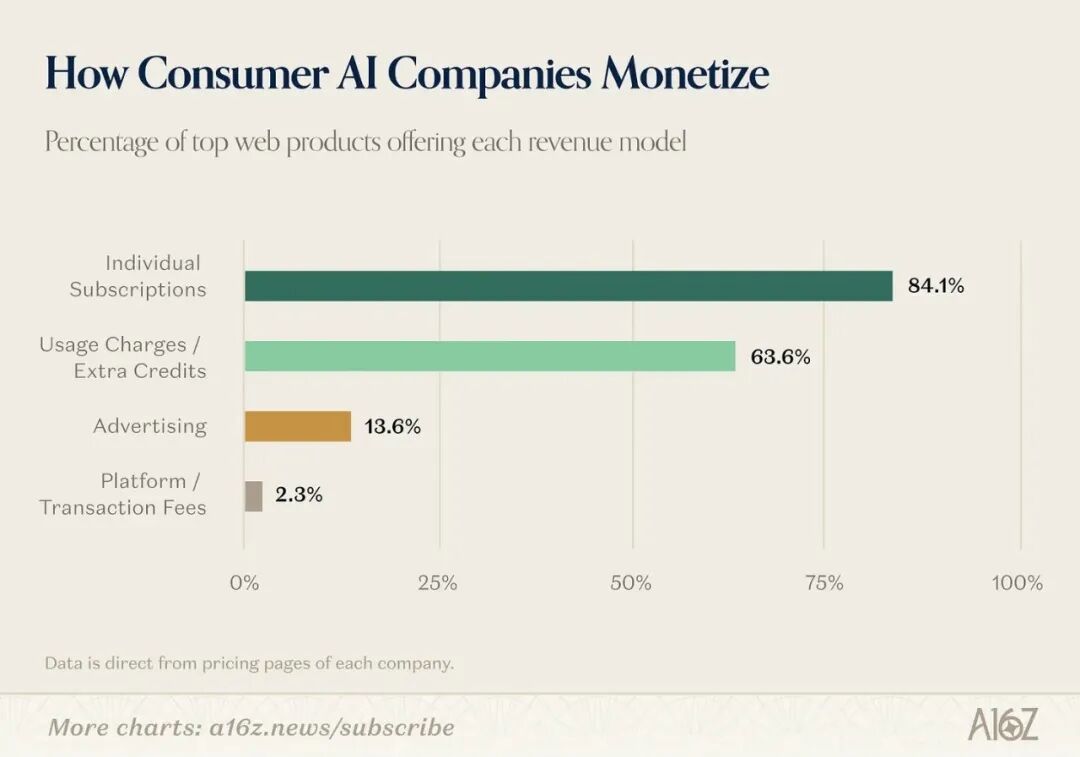
Parmi les 44 produits natifs d'IA recensés par a16z, 84 % gagnent de l'argent en vendant des abonnements et 63 % en vendant des quotas de puissance de calcul.
D'un autre côté, les agents IA (agents intelligents) dotés de réelles capacités d'exécution sont en train de déclencher la prochaine révolution du modèle économique.
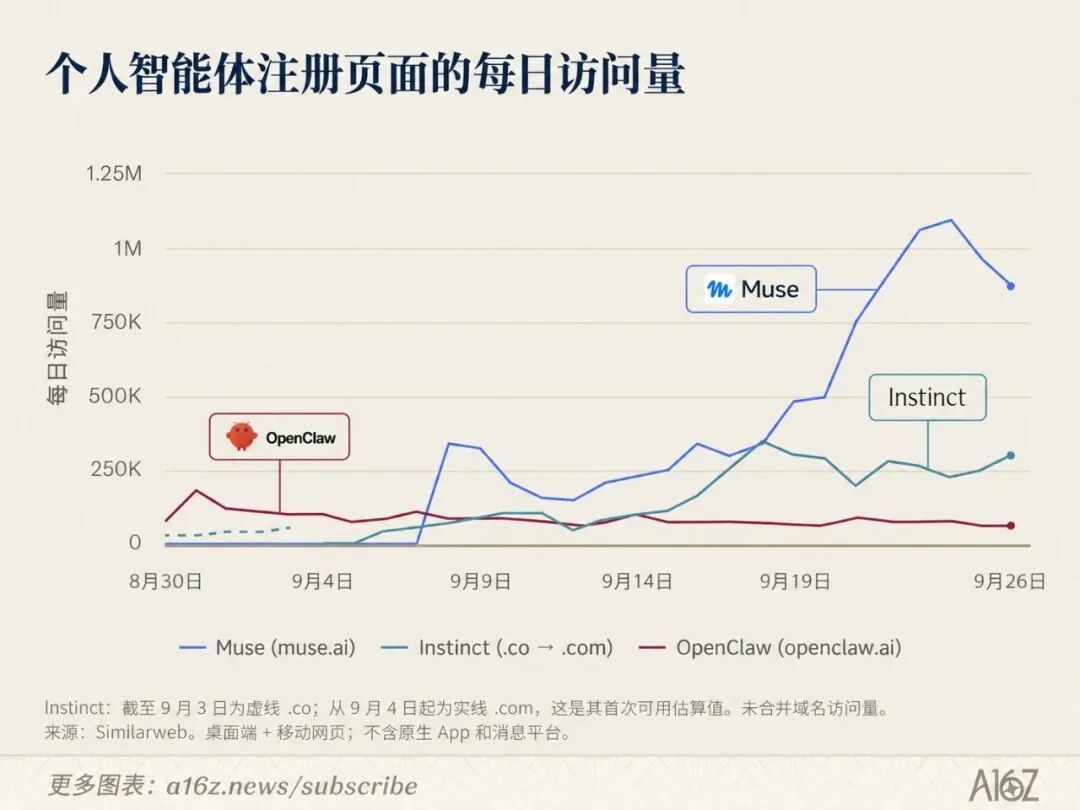
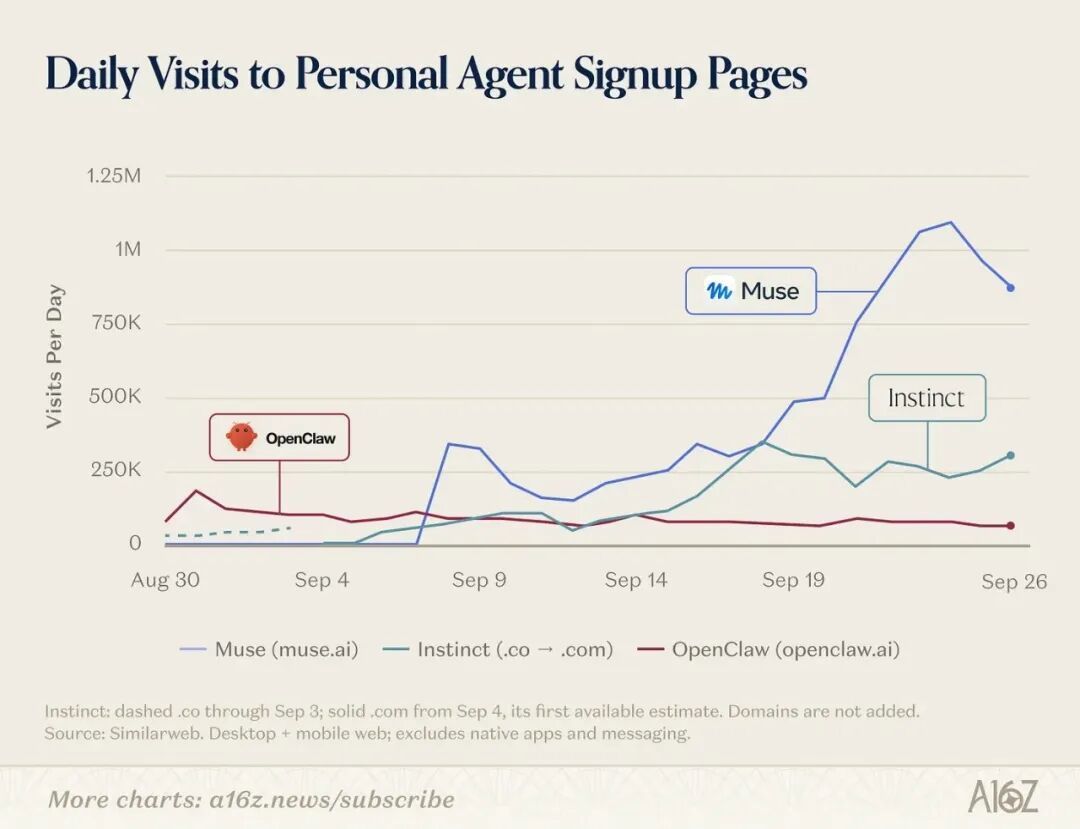
Il y a six mois, tout le monde se plaignait encore de la difficulté d'utilisation d'Agent ; aujourd'hui, les produits d'agents personnels tels que Muse et Grok Bot comptent des millions d'utilisateurs actifs.
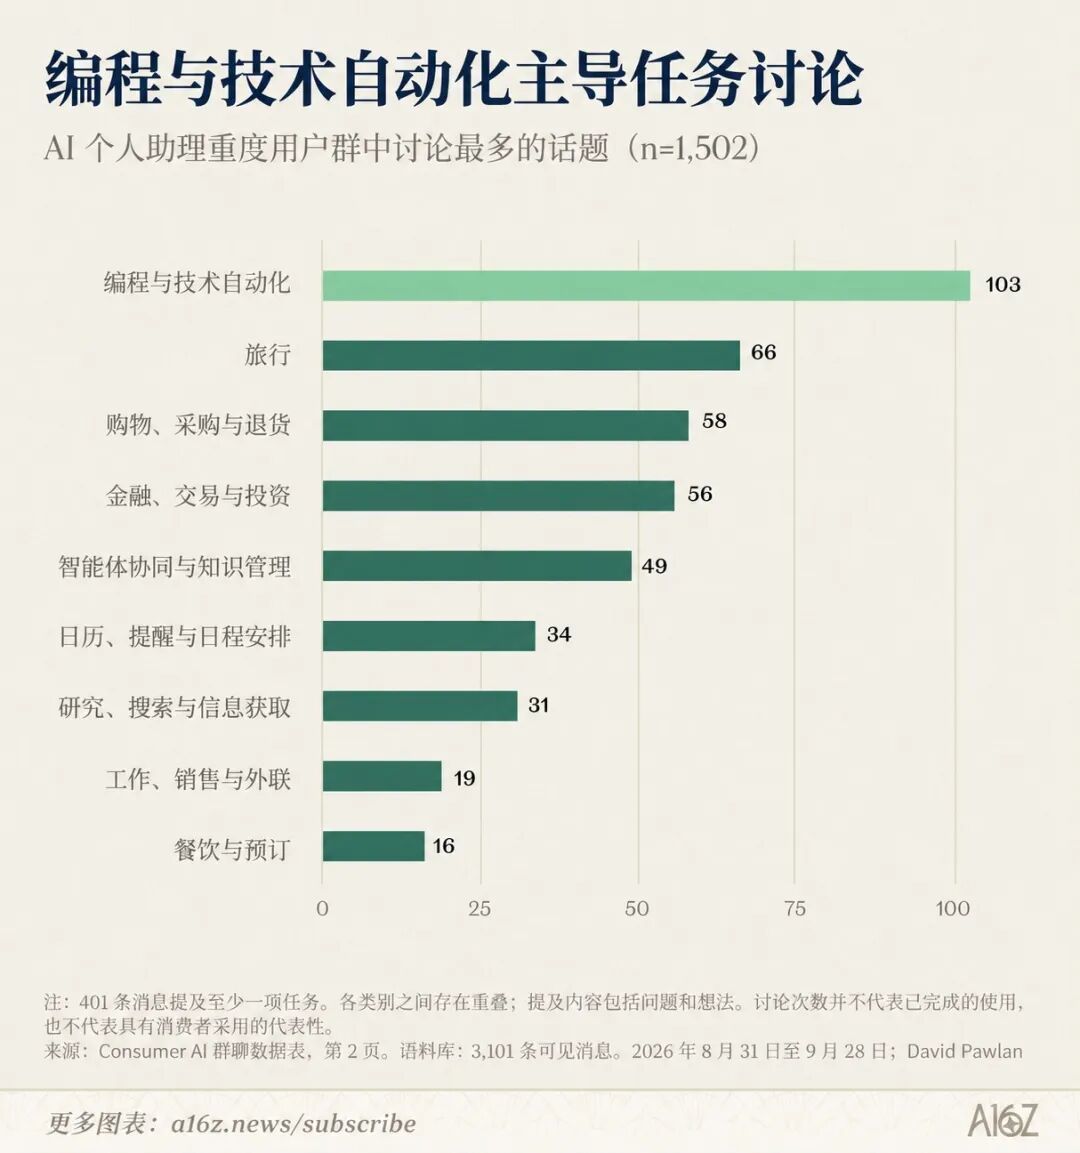
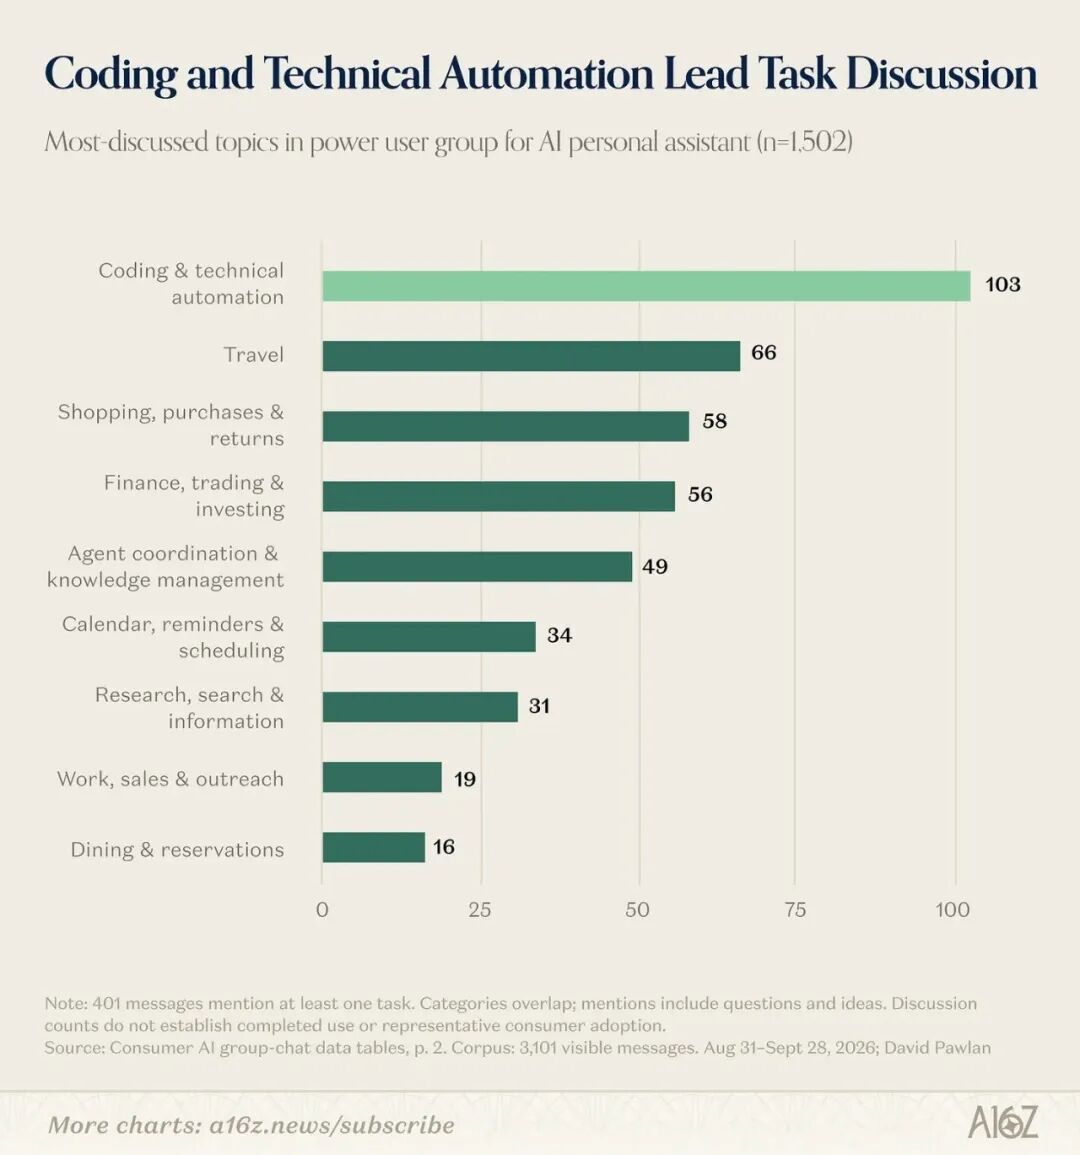
Selon les données d'AssistantBenchmark, les scénarios d'application les plus couramment évoqués pour les agents sont la programmation et l'automatisation technique.
Plus important encore, une fois que l'IA maîtrise la saisie de la transaction, elle n'a plus à facturer aux utilisateurs les pénibles frais d'abonnement de 20 $. Il peut facturer aux commerçants un « taux de participation » ou des frais de marketing d’affiliation, tout comme les plateformes Internet traditionnelles.
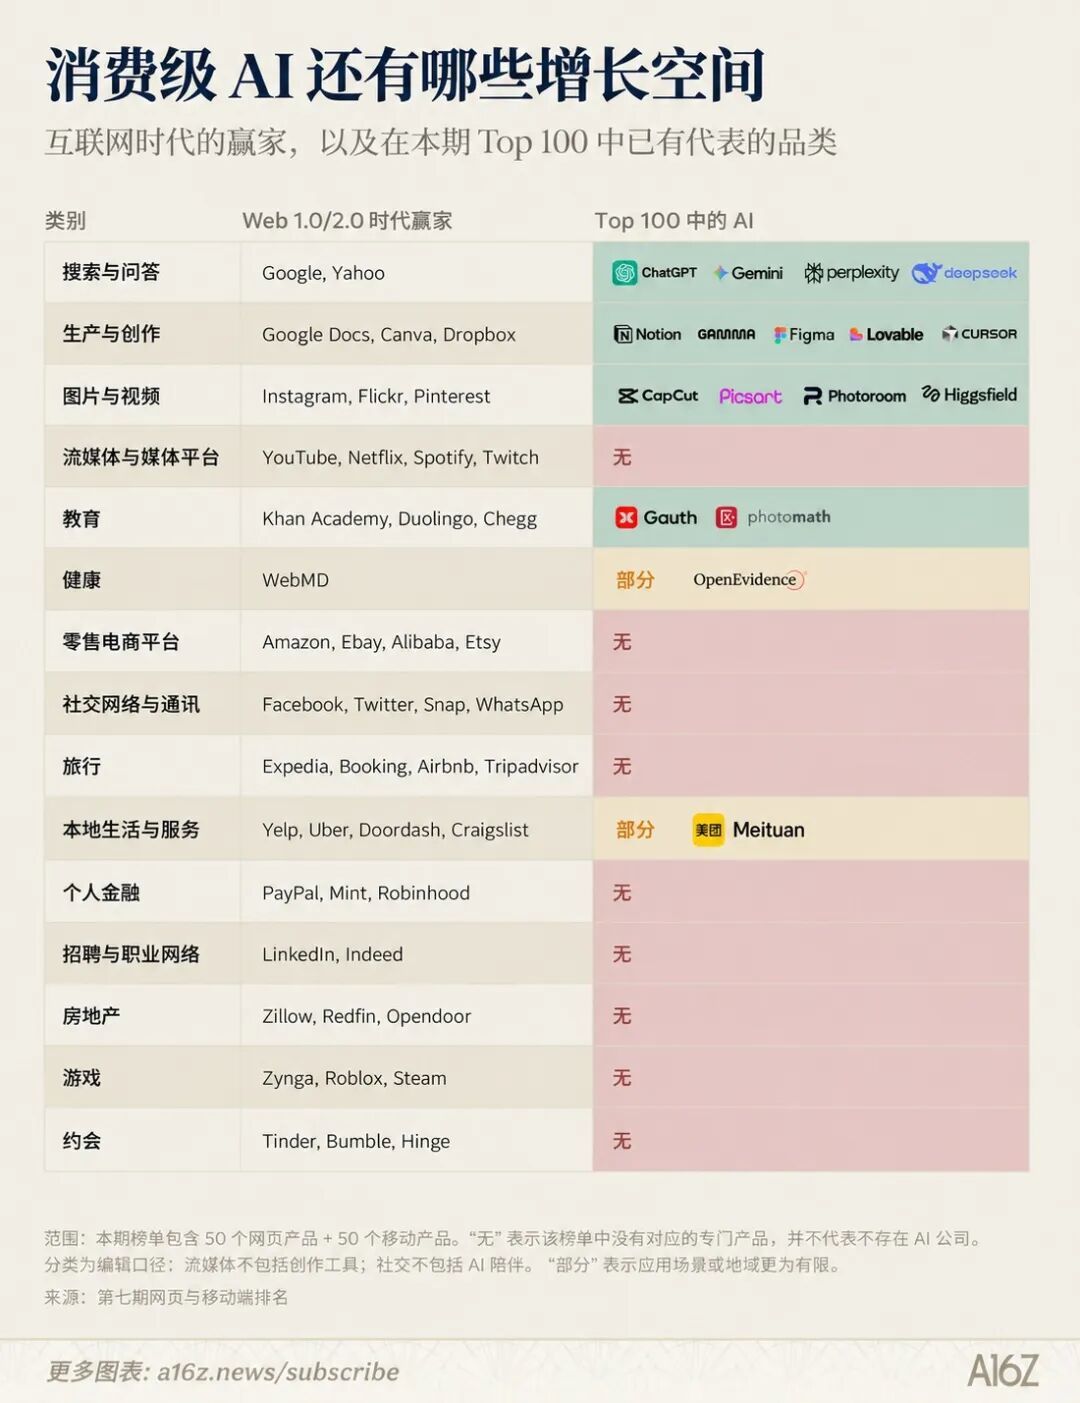
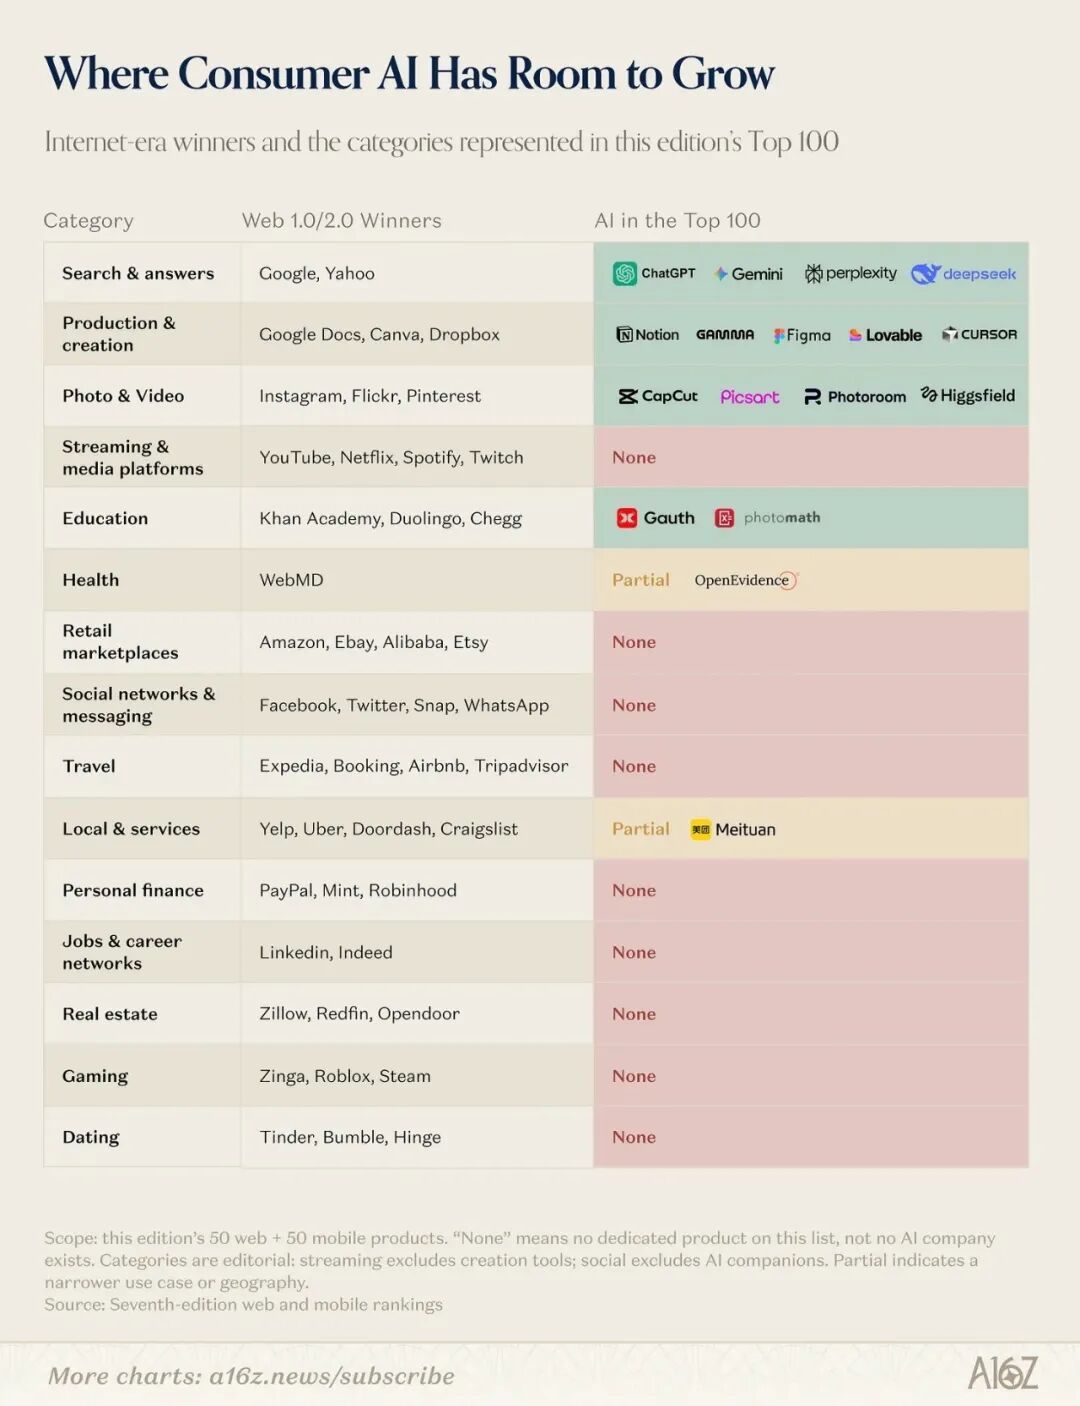
En bref, la première moitié de l'IA grand public est un carnaval pour 1 % de super joueurs. Tout le monde est immergé dans la magie de Prompt et est prêt à payer pour sa puissance de calcul élevée.
Mais si l'IA veut devenir l'Internet mobile de la prochaine ère, elle doit accomplir une transformation difficile : d'un outil SaaS qui « collecte le loyer mensuel des utilisateurs » à une infrastructure qui « extrait l'eau des transactions », ou redécouvre le modèle publicitaire classique d'Internet.
Comme le disait a16z à la fin du rapport, les abonnements resteront le foyer des outils professionnels. Mais ce n’est que lorsque les modèles de publicité et de commissions de transaction fonctionneront réellement, et lorsque les gens ordinaires n’auront plus besoin de calculer soigneusement les jetons consommés pour chaque conversation, que la magie de l’IA entrera véritablement dans la vie quotidienne de chacun.
Et ce jour pourrait arriver plus tôt que nous ne le pensons.
Commentaires