
Résumé :
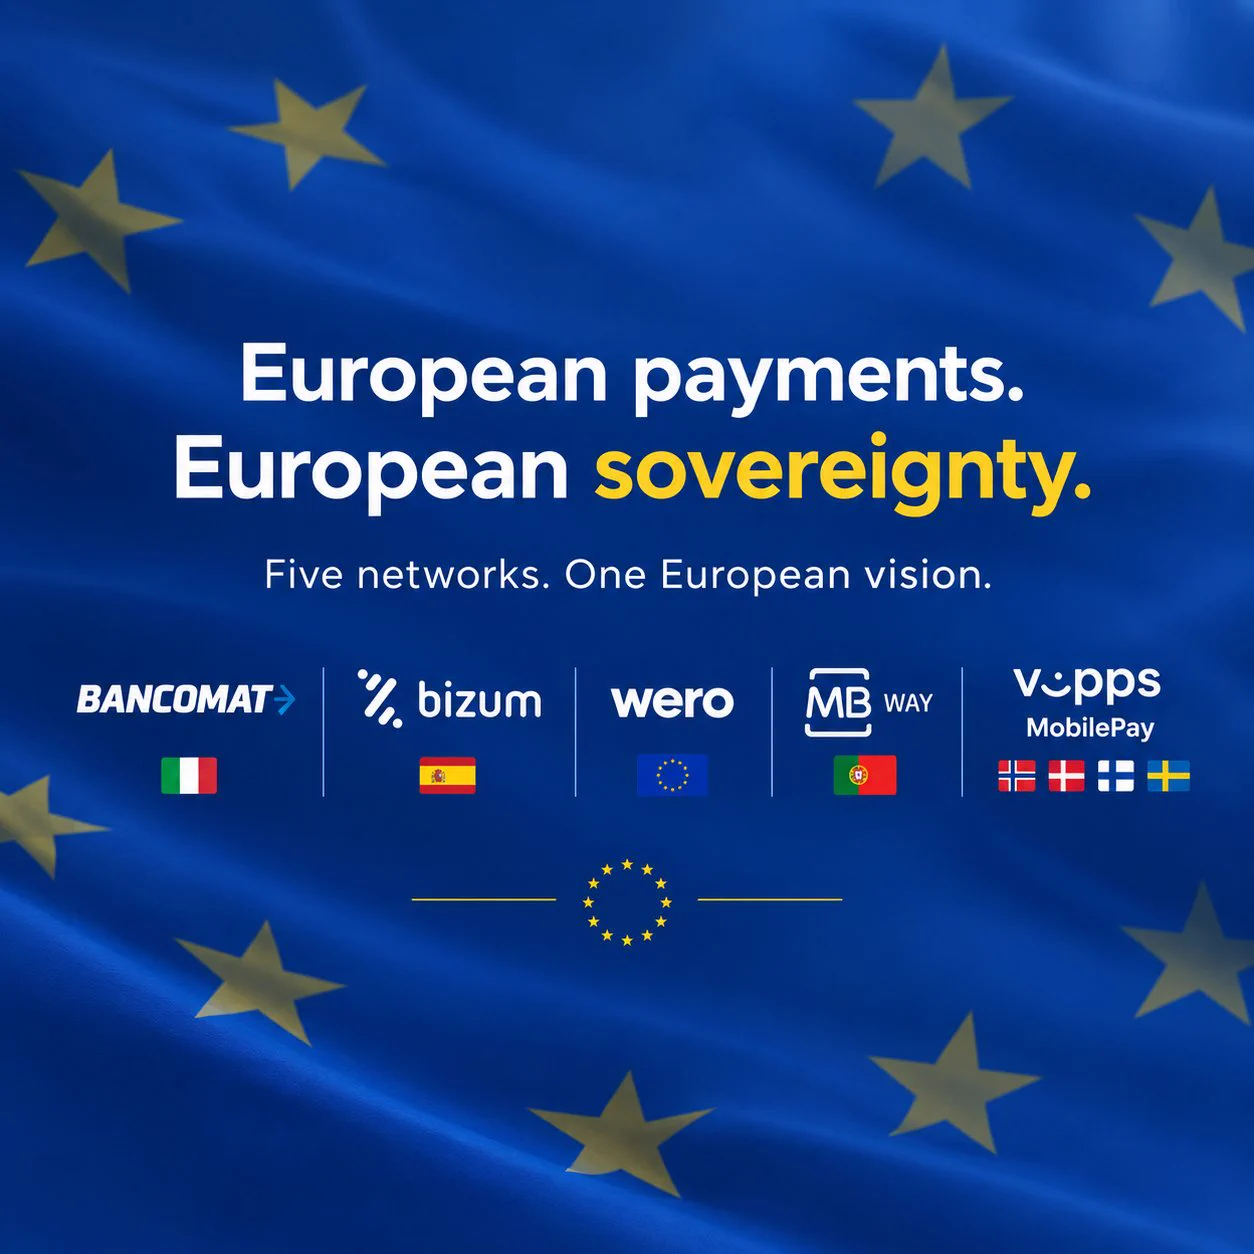
La société espagnole Bizum, la société italienne BANCOMAT, Wero dans le cadre de l'Initiative européenne de paiement, la société portugaise SIBS-MB WAY et Nordic Vipps MobilePay ont créé conjointement le « Réseau européen de paiements, ENP », dont le siège est à Madrid.
Les services actuels des cinq institutions fondatrices couvrent collectivement 13 pays européens et environ 130 millions d'utilisateurs, couvrant plus de 70 % de la population de l'Union européenne et de la Norvège. La nouvelle entité construira et exploitera une plateforme d'interconnexion commune pour connecter partout les systèmes de paiement existants, plutôt que de créer une nouvelle marque unifiée à partir de zéro.
Le plan ENP adopte une architecture technique et opérationnelle commune basée sur les normes européennes et repose sur des paiements instantanés de compte à compte, permettant aux participants de réaliser progressivement des transferts transfrontaliers et l'interopérabilité des paiements des commerçants. Le plan officiel est d’avancer par étapes, en ouvrant d’abord les paiements transfrontaliers de personne à personne, puis en s’étendant au commerce électronique et aux paiements hors ligne dans les magasins physiques. Les utilisateurs pourront toujours utiliser les services locaux, les marques et les interfaces qui leur sont familières ; l’interopérabilité transfrontalière sera soutenue par une infrastructure back-end commune. Les cinq fondateurs détiendront des parts égales dans la nouvelle société et décideront ensemble du développement technique de l'infrastructure et de l'admission ou non de nouveaux membres.
Cette collaboration vise à répondre à la fragmentation à long terme du marché européen des paiements. La BCE a souligné que la zone euro ne dispose actuellement pas d'une option de paiement numérique européenne couvrant l'ensemble de la région, 13 des 20 États membres s'appuyant sur des organisations internationales de cartes pour les paiements par carte bancaire. La PEV espère rendre les services de paiement européens locaux disponibles au-delà des frontières et réduire la domination des réseaux américains tels que Visa et Mastercard dans les infrastructures de paiement régionales. Cependant, la nouvelle entité vient d'être créée et est encore en train de formuler la structure opérationnelle finale ; les coûts d'exploitation initiaux seront supportés par les actionnaires, et ce n'est que lorsque le réseau aura atteint une taille suffisante qu'il pourra espérer maintenir ses opérations grâce à ses propres redevances. A ce stade, ce n'est pas un réseau de paiement complet qui a été lancé et qui pourrait immédiatement remplacer Visa ou MasterCard. L’acceptation des commerçants et la coordination réglementaire dans divers pays continueront d’affecter son expansion.
L'euro numérique promu par la Banque centrale européenne est un autre plan indépendant. L'euro numérique sera émis par la banque centrale et pourra être utilisé pour les virements en magasin, en ligne et personnels. Il devrait être testé pour la première fois en 2027 ; si la législation européenne pertinente est adoptée en 2026, la banque centrale espère être prête pour une éventuelle première émission en 2029. La Banque centrale européenne la positionne comme un complément aux espèces et aux services de paiement privés existants. Des rapports de Reuters ont également souligné que l'euro numérique pourrait à l'avenir fonctionner parallèlement à la PEV plutôt que d'être directement remplacé par la PEV.
Commentaires