
Résumé :
Pendant la fête nationale, parlons d'un sujet relaxant. Récemment, le sujet #5 Million Yu’e Bao’s Yield in One Day est devenu un sujet tendance sur Weibo, déclenchant une discussion animée sur Internet sur le seuil de financement et l’installation à l’ère des taux d’intérêt bas. À mon avis, la raison pour laquelle cette question est devenue une question brûlante n'est pas que 5 millions, c'est trop peu, mais que de nombreuses personnes ont soudainement découvert qu'à l'ère des taux d'intérêt bas, le seuil pour pouvoir compter sur des intérêts sans risque a été considérablement relevé.
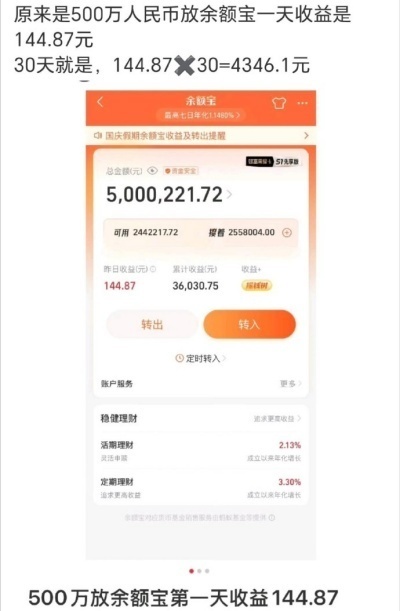
Faites d'abord le calcul : selon les dernières données du Fonds Tianhong, le taux de rendement annualisé sur sept jours de Yu'e Bao est d'environ 0,83 % et le revenu pour 10 000 actions est d'environ 0,2273 yuans. Cela signifie que si vous mettez 5 millions de yuans à Yu'e Bao pour une journée, le revenu sera d'environ 110 à 145 yuans, ce qui dépend principalement de la fluctuation du revenu de 10 000 yuans ce jour-là. Si vous gardez Yu'e Bao pendant un an, le revenu sera équivalent à 5 millions × 0,83 % = 41 500 yuans, soit environ 3 458 yuans par mois en moyenne.
Par conséquent, investir 5 millions dans Yu'e Bao peut effectivement apporter un revenu passif, mais c'est loin du niveau permettant de se rassurer et de ne pas aller travailler. N'imaginez pas que vous puissiez compter sur l'intérêt de Yu'e Bao pour vous installer. Peut-être êtes-vous curieux de savoir pourquoi les revenus de Yu’e Bao sont-ils si faibles ?
La raison est très simple. Yu'e Bao est connecté aux fonds monétaires, qui investissent principalement dans des actifs à faible risque tels que les dépôts bancaires, les certificats de dépôt interbancaires, les obligations à court terme et les prises en pension. Les rendements de ces actifs suivent les taux d'intérêt du marché. Maintenant que la Banque centrale reste souple et que les taux d'intérêt à court terme sont bas, les rendements sûrs que les fonds monétaires peuvent obtenir ne sont naturellement pas élevés.
Plus important encore, ce n’est pas le seul problème de Yu’e Bao. Depuis le début de cette année, un grand nombre de fonds monétaires sur le marché sont tombés en dessous de 1% sur une base annuelle de sept jours, et l'ensemble du secteur est entré dans une phase de survie avec de faibles bénéfices. Par rapport à il y a dix ans, l'écart de revenus de Yu'e Bao est en effet très important, ce qui fait que le passé manque aux gens.
Vers 2014, le taux annualisé sur sept jours de Yu'e Bao était proche de 6,7 %. Les mêmes 5 millions de yuans ont été investis dans Yu'e Bao. À cette époque, le revenu quotidien pouvait avoisiner les 900 yuans, mais il ne dépasse désormais plus que 100 yuans, ce qui représente une diminution très évidente. Cependant, un malentendu doit être corrigé : Yu’e Bao n’a jamais été un outil de gestion financière à haut rendement, mais plutôt un outil de gestion de trésorerie. Ses avantages sont la flexibilité, la faible volatilité et la disponibilité immédiate. Il convient aux fonds de réserve à court terme plutôt qu'aux principaux actifs à long terme.
Pour les gens ordinaires, s'ils veulent comprendre correctement et faire bon usage de Yu'e Bao, ils doivent suivre les quatre points suivants :
1. Ne considérez pas Yu'e Bao comme un "artefact aplatissant"
Il convient pour conserver des fonds d'urgence pendant 3 à 6 mois, tels que le loyer, les frais de subsistance, les décaissements à court terme, etc.
2. Toutes les grosses sommes d'argent sont placées dans des fonds monétaires et le coût d'opportunité est très élevé.
Si les fonds ne sont pas utilisés pendant une longue période et restent tous dans le fonds monétaire à environ 0,8%, celui-ci ne pourra peut-être pas vaincre l'inflation et il sera difficile de couvrir les dépenses réelles des ménages.
3. Envisagez une allocation d'actifs par niveaux
Argent quotidien : fonds monétaires, gestion financière de la trésorerie ; argent non utilisé pendant six mois à un an : fonds de dette à court terme, certificats de dépôt interbancaires, fonds indiciels, bons d'épargne, etc. avoir de l'argent de côté pendant plus d'un an : en fonction de la tolérance au risque, pensez aux fonds obligataires, aux fonds indiciels, etc. Il convient toutefois de souligner que toute manière d'augmenter les rendements entraînera une réduction de la liquidité ou des fluctuations de la valeur nette.
4. Méfiez-vous du piège de la préservation du capital et des taux d'intérêt élevés
Dans un environnement de taux d'intérêt bas, si quelqu'un promet des rendements élevés, un risque nul et peut être retiré à tout moment, veillez à ne pas vous laisser berner.
En un mot, investir 5 millions de yuans dans Yu'e Bao ne rapporte que plus de 100 yuans par jour. Il s'agit d'un résultat normal du marché, qui détermine qu'il ne peut fournir qu'un flux de trésorerie limité. Être hors du cercle de recherche brûlant est davantage une collision entre les attentes et la réalité. En fait, la valeur de Yu'e Bao est de stocker de manière flexible la petite monnaie, plutôt que d'être un outil à valeur ajoutée pour de gros actifs.
La première étape de la gestion financière consiste à comprendre que la liquidité, la sécurité et la rentabilité ne peuvent pas être maximisées en même temps. En d’autres termes, ce qu’il faut réellement résoudre n’est pas où placer l’argent, mais comment faire correspondre la taille du capital, les flux de trésorerie, le niveau des dépenses et la tolérance au risque. Qu'en penses-tu?
Auteur : Gong Jinhui
Commentaires