
Résumé :
Les dernières statistiques publiées par l'organisme d'études de marché Counterpoint Research montrent que
le marché chinois des smartphones a discrètement formé un modèle de duopole. Les deux marques leaders, Huawei et Apple, distancent progressivement leurs concurrents et leur avance ne cesse de se creuser.
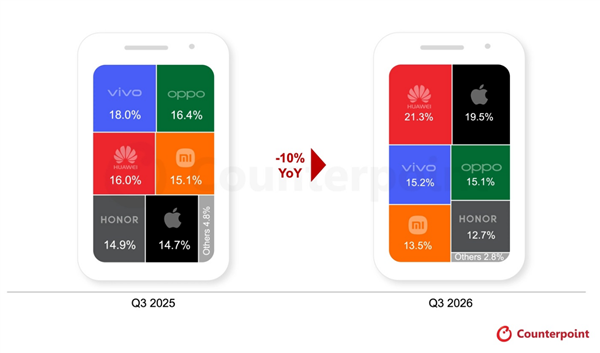
Les dernières statistiques montrent que les expéditions globales de smartphones en Chine ont chuté de 10 % sur un an au troisième trimestre 2026, établissant ainsi le record du plus faible volume d'expéditions sur la même période depuis 2012. La contraction globale de l'industrie a largement dépassé les attentes précédentes des institutions du marché.
La principale raison de cette série de performances médiocres dans l'industrie est que les prix mondiaux des puces mémoire continuent d'augmenter et que l'offre globale de composants en amont est limitée, ce qui fait directement augmenter les coûts de production des fabricants de machines complètes.
À en juger par les données de part de marché des marques subdivisées, les livraisons combinées de Huawei et d'Apple ont représenté 40,8 % de l'ensemble du marché, ce qui a considérablement augmenté par rapport à la part totale de la même période de l'année dernière, engloutissant presque tout l'espace supplémentaire libéré par la contraction du marché.
Ces données confirment également que dans un cycle industriel où les coûts de stockage continuent d'augmenter, les deux grandes marques se sont profondément impliquées sur le marché haut de gamme, ce qui leur a valu une forte résistance au risque. La pression sur les coûts peut se transmettre par le biais des primes de marque et, au contraire, elles peuvent accroître encore leur part de marché grâce à un remaniement industriel.
Les autres fabricants nationaux de téléphones portables ciblant le marché moyen et bas de gamme ont presque tous connu des degrés divers de baisse de leur part de marché sous l'impact de la hausse continue des prix des puces mémoire, et leurs marges bénéficiaires déjà maigres ont été encore réduites.
L'inflation actuelle des coûts des composants en amont a atteint son apogée ces dernières années. De plus en plus de fabricants de taille intermédiaire ne sont plus en mesure d'absorber entièrement les coûts croissants d'approvisionnement en composants grâce à une réduction des coûts internes. Ils devront faire face au dilemme : augmenter les prix ou vendre les marchandises à perte.
Alors que l'éventail des augmentations de prix sur le marché des terminaux continue de s'élargir, de nombreux consommateurs qui envisageaient initialement de remplacer leur téléphone ont commencé à reporter activement leurs cycles de remplacement et à attendre les promotions ultérieures du commerce électronique avant d'acheter de nouveaux téléphones. De nombreux utilisateurs se sont également directement tournés vers le marché des téléphones mobiles d'occasion pour les téléphones reconditionnés afin d'acheter des modèles plus anciens offrant des performances plus élevées.
Ce type d'attentisme des consommateurs affaiblira encore davantage la demande du marché pour les nouveaux smartphones et exercera une pression de croissance supplémentaire sur les ventes de nouveaux téléphones au cours du prochain quatrième trimestre 2026. Le rythme global de reprise du secteur sera probablement plus lent que prévu.
L'effet Matthew provoqué par la hausse des coûts de stockage va encore amplifier la différenciation actuelle du marché. Les fabricants de taille moyenne qui ne disposent pas des capacités de base des marques haut de gamme auront de plus en plus de mal à survivre. À l’avenir, le modèle de duopole du marché national des smartphones perdurera pendant longtemps, laissant la possibilité à d’autres marques nationales de percer.
Commentaires