
Résumé :
Le PDG de Nvidia, Jensen Huang, a toutes les raisons de développer activement de nouveaux clients en investissant dans divers nouveaux fournisseurs de services cloud et sociétés d'IA. Malgré le succès de l'entreprise, les ventes de Nvidia sont de plus en plus concentrées entre une poignée de clients, dont certains pourraient réduire leurs achats à l'avenir.
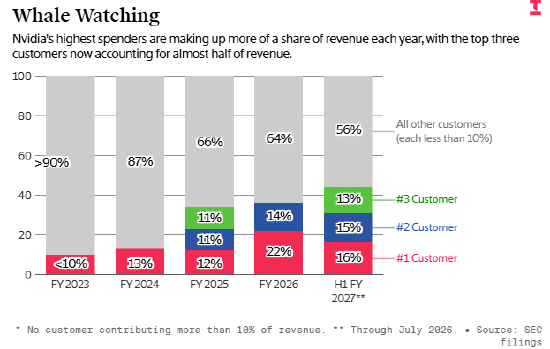
En parcourant les documents publics de Nvidia de ces dernières années, qui répertorient le nombre de clients contribuant à plus de 10 % des revenus, ce risque est clairement évident. Trois clients représentaient 44 % du chiffre d'affaires total de l'entreprise au cours du premier semestre de l'exercice clos en juillet. Deux clients ont contribué à hauteur de 36 % au chiffre d'affaires total de l'exercice précédent. Si l’on regarde l’exercice 2023, Nvidia n’a pas encore un seul client représentant plus de 10 % de son chiffre d’affaires. (Voir le tableau ci-dessous pour plus de détails)
Support de données : la recherche approfondie sur l'information
Avec la croissance explosive de son activité, la dépendance de Nvidia à l'égard de quelques gros clients continue de croître. Depuis l’exercice 2023, l’activité centres de données de Nvidia (qui prend en compte les revenus des puces d’IA vendues aux centres de données) est passée de 15 milliards de dollars à 193,7 milliards de dollars l’année dernière, et ce chiffre d’affaires devrait encore doubler cette année.
Ce problème a suscité des inquiétudes parmi les investisseurs. Michael Burry, connu pour sa prédiction précise de la crise des prêts hypothécaires à risque de 2008, a considéré la concentration croissante de la clientèle de Nvidia comme un risque majeur ces derniers mois.
Bien sûr, analyser la concentration de la clientèle de Nvidia est intrinsèquement compliqué. Parmi les trois principaux clients mentionnés dans le dernier rapport financier figurent probablement Dell ou Hon Hai (Foxconn). Ces deux sociétés achètent des puces NVIDIA pour assembler des serveurs puis les revendent à un grand nombre d'entreprises en aval. Par exemple, Dell a récemment révélé que son chiffre d’affaires « serveur optimisé pour l’IA » avait doublé d’une année sur l’autre au deuxième trimestre, pour atteindre 16,4 milliards de dollars, entraînant une augmentation des revenus globaux de l’entreprise de 58 %. Hon Hai a également déclaré que ses revenus au premier semestre avaient augmenté de 35 % sur un an, grâce à une forte hausse des ventes d'équipements d'IA.
Mais Nvidia est également fortement dépendant de certains fournisseurs de cloud. En février de cette année, Colette Kress, directrice financière de Nvidia, a déclaré que les cinq principaux fournisseurs de cloud et les sociétés de cloud à très grande échelle (l'expression inclut très probablement Meta et SpaceX) représentent ensemble plus de 50 % des revenus commerciaux des centres de données.
On ne sait pas exactement combien de ces cinq sociétés font partie des trois principaux clients de Nvidia. Les trois principaux clients peuvent inclure SpaceX, Meta ou Microsoft, qui construisent tous de manière agressive de nouveaux centres de données IA équipés de puces Nvidia. Google et Amazon achètent également de grandes quantités de puces Nvidia, mais tous deux utilisent à grande échelle des puces d'IA développées par eux-mêmes, de sorte que leur probabilité d'entrer dans la plus grande liste de clients de Nvidia est relativement faible.
Microsoft, Meta et SpaceX font tous la promotion de puces développées par eux-mêmes, ce qui signifie qu'ils pourraient réduire leurs achats de puces Nvidia à l'avenir. Cela explique également pourquoi Nvidia se concentre tant sur la culture de nouveaux clients et l'élargissement de son bassin de clients en investissant dans de nouveaux fournisseurs de services cloud tels que CoreWeave et Nebius.
NVIDIA a également pour objectif d'élargir sa clientèle à l'étranger. Par exemple, mercredi, NVIDIA a inclus plusieurs sociétés australiennes dans le projet « AI Factory » visant à fournir des puces et des équipements réseau aux entreprises qui construisent et exploitent des centres de données. Cette année, Nvidia promeut également des projets similaires en Inde et en Arménie, dans l'espoir d'attirer davantage de clients de projets souverains et de nouveaux fournisseurs de services cloud en plus de ses principaux clients aux États-Unis.
Dangers cachés pendant la période de paiement
Malgré les efforts de NVIDIA pour promouvoir la diversification de la clientèle, le risque de concentration excessive de la clientèle pourrait continuer d'augmenter. Nvidia a révélé en juillet que
70 % de ses comptes clients (argent à collecter sur les ventes de produits) provenaient de cinq clients
. À titre de comparaison, en janvier de cette année, trois clients représentaient 56 % du total des créances ; à la fin de l'exercice 2025, seuls deux clients représentaient 33 % des créances.Il convient de noter que Dell a récemment révélé qu'à la fin du mois de juillet, les comptes créditeurs de l'entreprise envers les fournisseurs avaient bondi de 48 % au premier semestre, pour atteindre 49,7 milliards de dollars, et qu'une grande partie de la dette due était probablement due à Nvidia.
Dans le même temps, au moins une partie de la raison de l'augmentation des comptes clients de NVIDIA vient de l'assouplissement des conditions de paiement des clients par l'entreprise. Nvidia a révélé fin août que ses comptes débiteurs au premier semestre avaient bondi de 64 % pour atteindre 63 milliards de dollars en raison des « conditions de paiement prolongées d'importants accords transtrimestriels pour certains clients de qualité investissement ».
Au dernier trimestre, Nvidia a prolongé sa période de facturation de 45 jours à 60 jours. Dans les documents de déclaration de titres déposés au cours de la même période, il était indiqué que la période de compte pourrait être encore allongée à l'avenir.
"Les clients effectuent généralement le paiement peu de temps après la livraison du produit. Pour les commandes d'achat importantes émanant de clients de qualité investissement, nous avons et continuerons de proposer des conditions de paiement étendues allant jusqu'à un an et 90 jours à compter de l'ampleur du projet de construction de centre de données à l'avenir, afin de soutenir la construction de centres de données à grande échelle des clients." Nvidia a écrit dans le document.
L'assouplissement de la période de décompte comporte des risques : d'une part, cela compressera les rentrées de trésorerie opérationnelles de Nvidia en un seul trimestre ; d'autre part, les conditions d'exploitation du fabricant de puces vont devenir de plus en plus dépendantes de la santé financière de ces clients qui bénéficient de privilèges de paiement différé.
Commentaires