
Résumé :
De nouvelles recherches montrent qu'à mesure que de plus en plus de consommateurs utilisent les services BNPL (acheter maintenant, payer plus tard), les détaillants augmentent les prix catalogue pour augmenter leurs marges bénéficiaires et compenser les frais de traitement. Environ une personne sur trois à la caisse d'une épicerie a utilisé des applications telles que Klarna et Affirm pour acheter des produits de première nécessité tels que des fruits et légumes, du lait et des œufs en plusieurs fois. Des recherches économistes ont montré que ce type de comportement d’achat immédiat, de paiement plus tard pourrait faire monter les prix des produits alimentaires pour tout le monde.
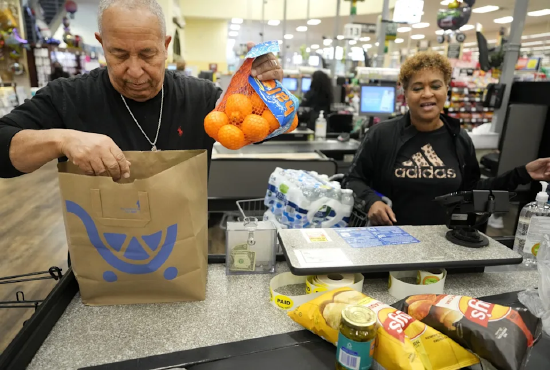
Un article de l'Université de Washington à Saint-Louis (à paraître dans le prochain numéro du Journal of Administrative Science) montre qu'à mesure que de plus en plus de consommateurs choisissent d'acheter maintenant et de payer plus tard pour acheter des produits de première nécessité, les détaillants peuvent choisir d'augmenter le prix des marchandises et de réduire leurs stocks en même temps.
Les versements échelonnés sont de plus en plus utilisés pour ce type de consommation de petites quantités. Une enquête LendingTree menée en juillet auprès de plus de 6 000 consommateurs américains a révélé que 29 % des Américains ont déclaré utiliser des prêts « Acheter maintenant, payer plus tard » pour faire leurs courses, soit près du double des 14 % d'il y a deux ans.
Derrière cela se cache une tendance sociale majeure : les dépenses médicales et de garde d'enfants augmentent, couplées à une inflation élevée. Acheter maintenant, payer plus tard devient de plus en plus attractif pour les consommateurs. 91,5 millions d'Américains ont utilisé des applications telles que Klarna, Affirm et Afterpay pour effectuer des achats à tempérament. Les transactions Achetez maintenant, payez plus tard continuent de croître, mais ne représentent actuellement qu'environ 1 % du total des transactions par carte de crédit, selon les données de la Federal Reserve Bank de Richmond.
Panos Cuvelis, professeur de chaîne d'approvisionnement, d'opérations et de technologie à l'Olin Business School de l'Université de Washington, a dirigé la recherche. Les détaillants doivent payer des frais de marchand chaque fois qu'ils effectuent un achat maintenant et paient une commande plus tard. L’équipe de recherche espère clarifier les facteurs qui rendent ce modèle toujours attractif pour les détaillants. L'équipe de recherche a construit un modèle économique qui intègre non seulement la volonté et la capacité des consommateurs à payer en utilisant le principe "acheter maintenant, payer plus tard", mais qui mesure également les bénéfices attendus des détaillants. Des recherches ont montré que les détaillants augmenteront les prix des produits pour compenser les frais facturés par la plateforme. Cela signifie que certains consommateurs qui paient intégralement subventionnent en fait les utilisateurs qui achètent en plusieurs fois, et qu'en fin de compte,
tous les consommateurs devront faire face à des prix de produits plus élevés
.Cuvelis a déclaré dans une interview avec Fortune : "Les détaillants qui acceptent ce type de méthode de paiement échelonné augmenteront le prix. Pour parler franchement, nous devons tous payer pour ce type de pratique commerciale."
Pourquoi acheter maintenant, payer plus tard, cela nuit à la fois aux consommateurs et aux détaillants.
Les consommateurs comptent de plus en plus sur les prêts pour payer leurs produits de première nécessité tels que l'épicerie, et les détaillants subissent une pression intense pour augmenter les prix. Acheter maintenant, payer plus tard était initialement positionné pour les gros achats non essentiels tels que les meubles et les consoles de jeux. Ce type de produit a une marge bénéficiaire plus élevée, et même si le détaillant paie les frais échelonnés, il reste rentable. Cependant, pour des produits comme les produits d’épicerie, qui ont un besoin urgent, leurs marges bénéficiaires sont très minces.
Les changements dans les modes de consommation des consommateurs reflètent non seulement la pression économique, mais ne sont pas non plus une bonne chose pour les détaillants. Afin de maintenir les bénéfices déjà minces des catégories essentielles, les détaillants sont contraints d’augmenter les prix. Si certains produits ne sont plus rentables, les détaillants peuvent simplement les retirer des rayons, réduisant ainsi encore davantage l’espace d’achat des consommateurs.
Cuvelis a déclaré : "Pourquoi les détaillants continueraient-ils à faire ce commerce ? À moins qu'ils ne s'attendent à ce que les consommateurs achètent un tas d'autres produits en cours de route et gagnent de l'argent sur d'autres produits."
Les risques cachés d'acheter maintenant, payer plus tard
Les consommateurs qui utilisent les services de paiement échelonné pour acheter des produits de première nécessité apportent également davantage de soucis cachés. Il y a depuis longtemps un manque de supervision sur ce produit de technologie financière, et les plateformes ne signalaient généralement pas les dettes associées aux agences d'évaluation du crédit dans le passé. Kuvelis a expliqué que cela a conduit certains consommateurs à supporter un montant important de « dettes cachées » et peuvent en détenir 5 à 10 en même temps, acheter maintenant et rembourser plus tard. Les données de LendingTree montrent que 47 % des utilisateurs qui achètent maintenant et payent plus tard ont été en retard dans leurs remboursements au cours de l'année écoulée.
Certes, le montant global de ce type de dette n'est pas énorme et les consommateurs donnent souvent la priorité au remboursement des échéances à court terme. Mais Kuvelis a souligné que même s'il n'y a pas d'impact économique généralisé, les risques potentiels pour les consommateurs et les détaillants du fait d'acheter maintenant, de payer plus tard sont réels.
« Le risque existe objectivement », a-t-il déclaré. "Certaines personnes vivant au bord de leurs revenus et de leurs dépenses ont surendetté, et le monde extérieur n'en sait rien. C'est très dangereux pour elles, et les problèmes d'endettement exploseront tôt ou tard... Pour les détaillants, ces clients comprimeront les bénéfices des entreprises et affecteront directement la rentabilité."
Commentaires