
Résumé :
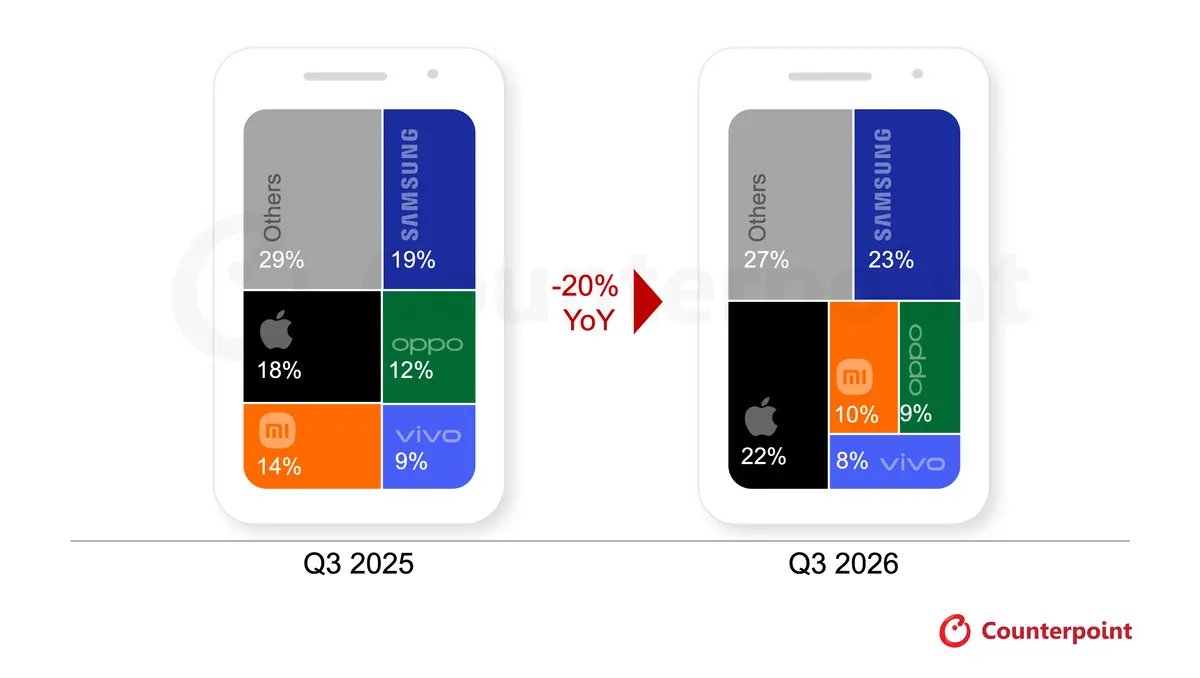
Les dernières données du cabinet d'études de marché Counterpoint Research montrent que les expéditions mondiales de smartphones ont chuté de 20 % sur un an au troisième trimestre 2026, tombant au niveau le plus bas sur la même période depuis 2012. Ce chiffre marque non seulement la pire performance au troisième trimestre au cours des 14 dernières années, mais reflète également que l'industrie des smartphones est confrontée à la pression du marché la plus sévère de ces dernières années.
Le rapport souligne que la hausse continue des prix des puces mémoire et les pénuries d'approvisionnement sont les principales raisons de ce cycle de déclin du marché. Alors que le boom de la construction d'infrastructures d'IA se poursuit, de plus en plus de capacités de production de DRAM et de NAND sont prioritaires pour les marchés des centres de données et des serveurs d'intelligence artificielle, ce qui entraîne une réduction des ressources de stockage pour l'industrie des smartphones et une augmentation significative des coûts.
Face à la hausse des prix des composants, les fabricants de téléphones mobiles sont contraints d'augmenter le prix de vente des produits terminaux, de réduire l'ampleur des expéditions et de réorienter leur activité de la poursuite des ventes vers le maintien des marges bénéficiaires. La hausse des prix a encore affaibli la demande des consommateurs, en particulier sur les marchés milieu et bas de gamme.
Shilpi Jain, analyste principal de Counterpoint, a déclaré que le cycle de remplacement des téléphones portables par les consommateurs continue de s'allonger. De plus en plus d'utilisateurs choisissent de continuer à utiliser leurs équipements existants et le marché des machines reconditionnées devient également plus réceptif. En outre, les consommateurs ont tendance à choisir des produits ayant une valeur plus élevée et une durée de vie plus longue lors de l'achat de machines, plutôt que de fréquemment mettre à niveau leurs équipements.
Du point de vue des performances des constructeurs, Samsung continue de maintenir sa position de numéro un mondial, avec une part de marché de 23 %. Grâce à la demande du marché pour les produits à écran pliable de la série Galaxy Z Fold8 et à l'approvisionnement stable en pièces détachées pour les modèles de milieu de gamme, Samsung maintient toujours son avance malgré une baisse de 3 % des expéditions sur un an.
Apple est devenu l'un des constructeurs les plus surveillés ce trimestre, avec une part de marché qui s'élève à 22 %, franchissant pour la première fois la barre des 20 % au troisième trimestre. Cependant, les livraisons globales d'Apple sont toujours en baisse par rapport à la même période de l'année dernière. Les analystes estiment qu'en raison du manque de modèles standard lors du lancement initial de la série iPhone 18 de cette année, par rapport à la gamme complète de produits de la série iPhone 17 de la génération précédente, l'échelle de stockage des canaux lors du lancement initial du nouveau modèle a été réduite, affectant ainsi les performances globales d'expédition.
Les marques chinoises du camp Android subissent une pression accrue. Les expéditions d’OPPO et de Vivo ont chuté de plus de 20 % ce trimestre, tandis que la baisse de Xiaomi était de plus de 30 %. Afin de protéger ses marges bénéficiaires, Xiaomi a réduit la présentation de certains produits à bas prix et réduit certaines opérations sur les marchés étrangers, réduisant ainsi sa part de marché mondiale à 10 %.
Les instituts de recherche estiment que l'expansion rapide de l'industrie de l'IA et la concurrence pour les ressources de stockage sont devenues une variable importante affectant l'industrie de l'électronique grand public. Alors que les prix des puces mémoire restent élevés, les coûts de fabrication des téléphones mobiles seront encore difficiles à réduire à court terme, et le ralentissement du marché pourrait durer longtemps.
Le secteur s'attend à ce que les téléphones mobiles phares haut de gamme soient relativement moins touchés, car ces utilisateurs sont moins sensibles aux augmentations de prix et disposent de marges bénéficiaires plus importantes. En revanche, les marques qui s’appuient sur les marchés d’entrée et de milieu de gamme seront confrontées à des défis plus importants, et l’industrie mondiale des smartphones pourrait continuer à connaître une baisse des ventes et une consolidation du marché pendant un certain temps encore.
Commentaires