Résumé :
Alors que les agents d'intelligence artificielle commencent progressivement à effectuer des opérations d'achat, de paiement et de commande pour le compte des utilisateurs, le secteur financier mondial a fait preuve d'une attitude de plus en plus complexe à l'égard de ce modèle émergent. Six grandes institutions financières internationales, dont Bank of America et Capital One Bank, ont récemment publié conjointement un rapport indiquant que même si le « magasinage d'agents » piloté par l'IA présente un grand potentiel, il soulève également une série de nouveaux problèmes tels que la transparence, la sécurité, la protection de la vie privée et les risques de fraude.
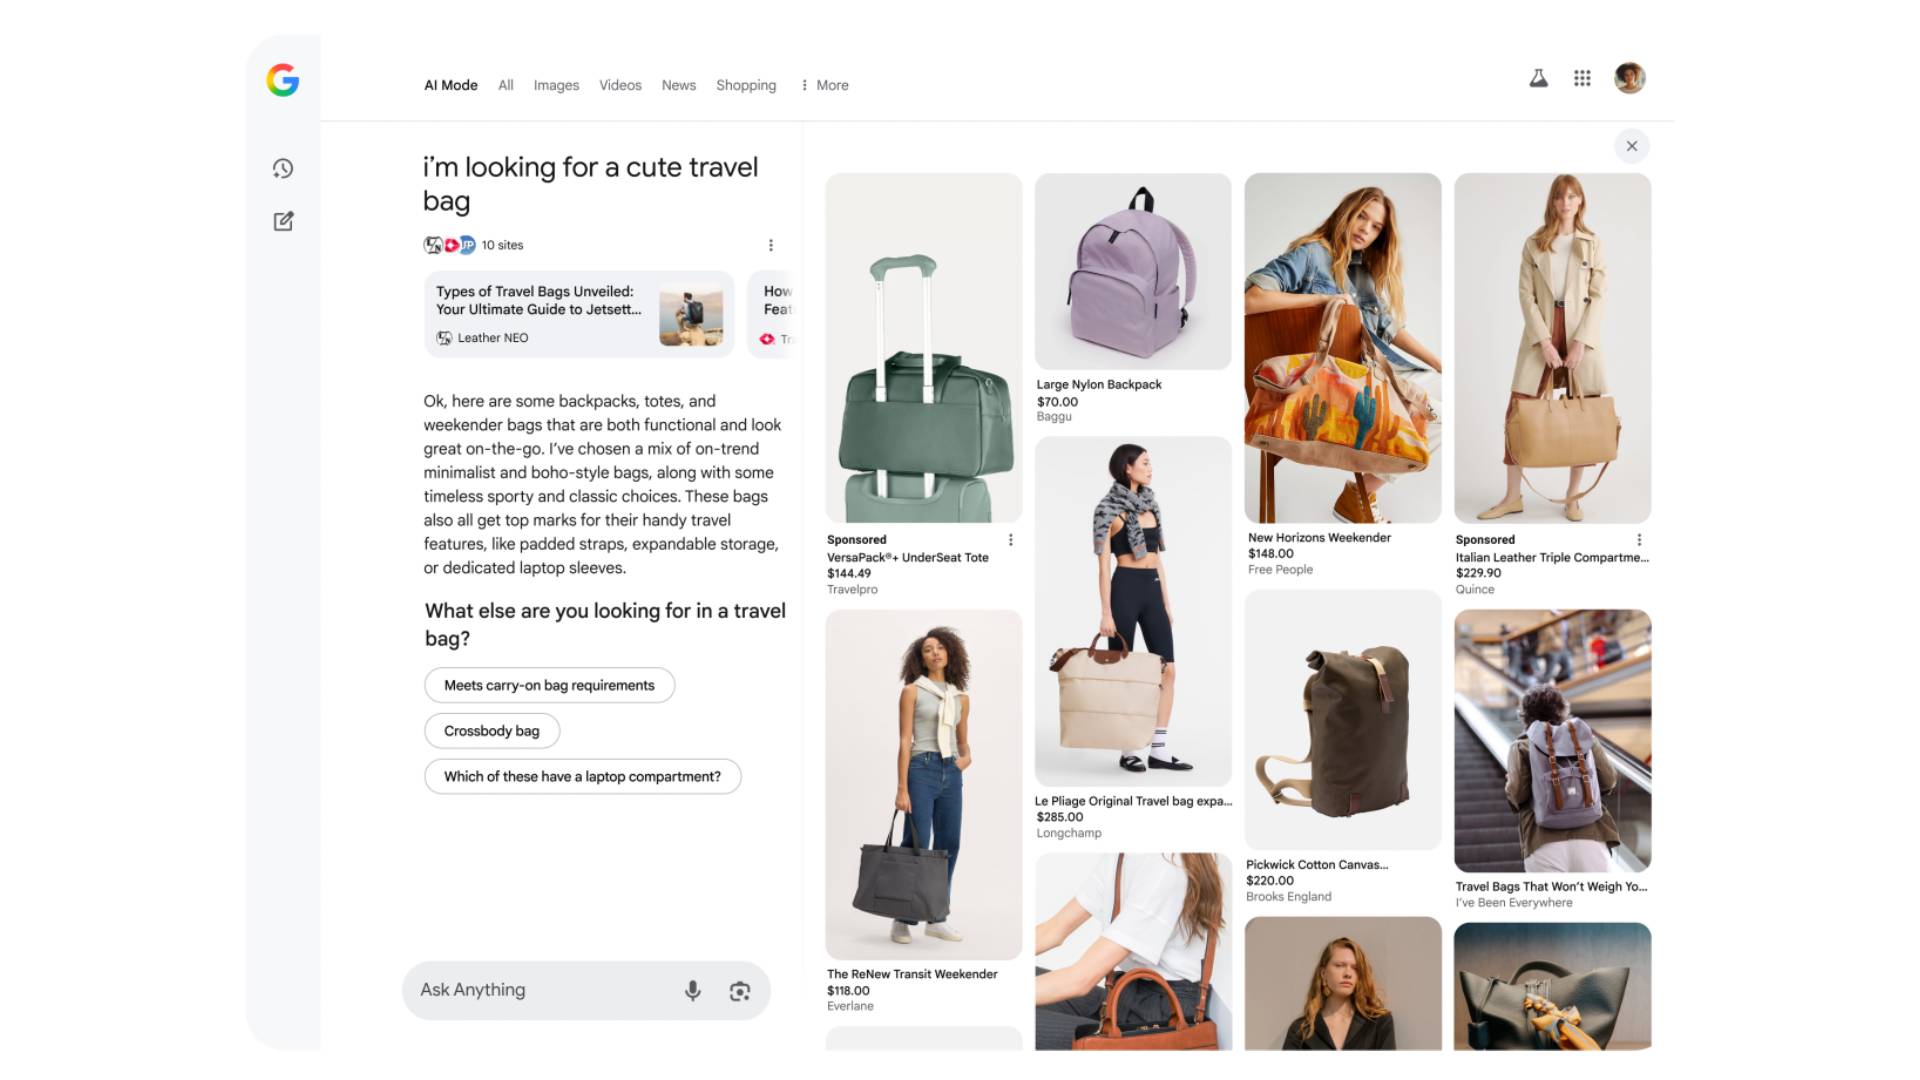
Les achats dits basés sur un agent font référence à un agent d'intelligence artificielle qui navigue indépendamment sur Internet, compare les produits, sélectionne les méthodes de paiement et termine directement le processus d'achat sur la base de l'autorisation de l'utilisateur. Au cours de l'année écoulée, de nombreux développeurs d'IA, entreprises de vente au détail et établissements de paiement ont favorisé la mise en œuvre de technologies connexes, dans l'espoir de faire de l'IA un « assistant d'achat numérique » pour les consommateurs.
Cependant, le secteur bancaire estime qu'à mesure que les agents de l'IA acquièrent de plus en plus d'autonomie dans la prise de décision, leurs risques potentiels sont également amplifiés.
Selon le rapport intitulé « Building Agent-Based Business Trust », les risques se concentrent sur la transparence, la sécurité, la confidentialité et la protection des données, le choix des utilisateurs et l'interopérabilité entre les différentes plates-formes. Le rapport souligne que de nombreux consommateurs ne sont pas sûrs que les agents d’IA prendront réellement des décisions dans leur propre intérêt et ont donc encore des doutes évidents sur ce type de technologie.
Le rapport montre que de nombreux utilisateurs craignent que les agents d'IA n'achètent de mauvais produits, dépensent au-delà de leur budget ou même rencontrent des problèmes tels qu'une fraude, un détournement de compte ou une perte de fonds. Bien que les consommateurs soient prêts à utiliser l’IA pour obtenir des informations sur les produits et des suggestions d’achat, la plupart hésitent encore à laisser l’IA contrôler complètement le processus d’achat.
Le secteur technologique n'est pas entièrement optimiste quant aux perspectives de développement du shopping par agents.
Ron Johnson, l'un des fondateurs du système de vente au détail d'Apple et ancien cadre d'Apple, a déclaré dans une récente interview que l'intelligence artificielle peut effectivement améliorer l'expérience d'achat en ligne, mais il ne croit pas que l'IA changera fondamentalement la façon dont les humains font leurs achats.
Selon lui, les consommateurs veulent toujours faire l'expérience des produits en personne, et cela ne peut pas être remplacé par l'IA. L'intelligence artificielle peut aider les utilisateurs à effectuer des recherches à l'avance et à en faire des consommateurs qui comprennent mieux le produit, mais elle n'éliminera pas la valeur des achats physiques eux-mêmes.
Le rapport du secteur bancaire souligne en outre que les agents d'IA peuvent également être affectés par les mécanismes d'incitation commerciale. Par exemple, certains systèmes peuvent recommander préférentiellement des produits avec des commissions plus élevées, des canaux de paiement avec des coûts de transaction inférieurs, ou même choisir des solutions sous-optimales afin de réduire les coûts informatiques. Ce comportement n’est peut-être pas dans l’intérêt des consommateurs, mais il pourrait devenir le choix par défaut des agents d’IA.
Dans le même temps, l'adoption à grande échelle du shopping par agent peut également entraîner une augmentation du nombre d'escroqueries, de fraudes et de litiges de consommation. Une fois qu'un système d'IA est attaqué ou qu'une fuite de données se produit, non seulement les informations personnelles des utilisateurs seront menacées, mais les entreprises qui dépendent de ces systèmes pour leurs activités peuvent également subir de graves pertes.
A series of recent events have further reinforced these concerns.
Not long ago, Meta announced that it had fixed a zero-day vulnerability in its AI assistant Muse. L'une des fonctions importantes actuelles de Muse est le shopping d'agent, et cette vulnérabilité pourrait théoriquement permettre à un attaquant de s'emparer de l'assistant IA et d'effectuer diverses opérations en utilisant les autorisations accordées par l'utilisateur.
At the same time, Amazon also had public friction with Muse. Amazon a accusé les agents d'IA de Meta de ne pas s'identifier clairement lorsqu'ils accèdent à sa plateforme de commerce électronique, soulevant des inquiétudes concernant les informations d'identification des comptes et la manière dont les données des utilisateurs étaient traitées et exigeant que ce comportement cesse.
Still, these six banks are not completely dismissing the future of agent shopping.
Le rapport souligne que le commerce d'agence est susceptible de devenir à l'avenir l'un des principaux moyens de réaliser des transactions entre consommateurs et commerçants. Les institutions financières sont également optimistes quant à son potentiel de développement à long terme et ont exprimé leur volonté de coopérer avec les clients, les partenaires industriels et les agences de réglementation pour promouvoir une croissance saine de ce modèle.
Cependant, selon eux, pour que les achats par agents gagnent réellement en popularité, ils doivent d'abord établir une confiance sociale suffisante. La vitesse actuelle du développement technologique a été nettement plus rapide que la vitesse de construction des réglementations industrielles, des systèmes politiques et des mécanismes de protection des consommateurs, et c'est le problème le plus urgent que l'industrie doit résoudre.
À cette fin, l'alliance bancaire participant à la rédaction du rapport a commencé à préparer la prochaine phase des travaux de recherche, dans l'espoir de clarifier davantage la manière de mettre en œuvre les cinq principes fondamentaux que sont la transparence, la sécurité, la confidentialité et la protection des données, le choix de l'utilisateur et l'interopérabilité des plateformes, et d'établir les normes industrielles correspondantes.
Dans une nouvelle ère où l'intelligence artificielle passe progressivement de « fournir des suggestions » à « agir en son nom », le signal envoyé par le secteur bancaire est très clair : les achats par des agents IA ont peut-être un brillant avenir, mais avant qu'ils ne deviennent véritablement une méthode de consommation courante, de nombreux problèmes clés en matière de mécanismes de sécurité, de confiance et de responsabilité doivent encore être résolus.
Commentaires