Résumé :
Le 30 octobre, Intel a chuté de près de 30 % en cours de journée. La veille, l’entreprise avait annoncé sa plus forte croissance de centres de données depuis quinze ans. Ce qui baisse sur le marché, ce n’est pas le bilan du trimestre en cours, mais le PC du trimestre prochain, la marge bénéficiaire brute et les fonderies externes qui ne peuvent toujours pas être incluses dans le modèle d’évaluation.
Lors de la conférence téléphonique d'il y a quelques heures, Bank of America n'a pas d'abord loué les résultats, mais a directement demandé à la fonderie externe :
Quand le client passera-t-il de l'évaluation à l'enregistrement formel - lorsque la conception sera finalisée et transmise à l'usine de production pour la production - quand les revenus externes pourront-ils être inscrits dans le modèle.
Le PDG Lip-Bu Tan a déclaré que les détails des clients ne seraient pas divulgués ; Côté packaging, "quelqu'un sera prêt à l'annoncer dans les deux prochains trimestres". Les versions 18A et 14A disaient "nous en reparlerons plus tard", et il n'y a pas de calendrier ni de chiffres pouvant être modélisés.Le rapport financier d'Intel pour ce trimestre n'est pas mauvais, mais le problème se situe au prochain trimestre : les prévisions de chiffre d'affaires et de bénéfice par action sont nettement inférieures aux attentes relatives du consensus, et les PC sont retenus par la mémoire. Un autre incident s'est produit dans une usine israélienne. Au cours des premières années, Fab 28 à Kiat Gat, dans le sud, était l'une des principales sociétés de production de masse de 10 nanomètres de l'entreprise. Elle transporte toujours un lot de produits de 10 nanomètres pour les serveurs. Une explosion s'est produite au début du mois et la production a été suspendue pendant environ deux semaines.
Certains analystes se demandent quel sera le montant des dépenses en capital l'année prochaine et quand les flux de trésorerie disponibles deviendront-ils positifs ? Le directeur financier Dave Zinsner a déclaré que les chiffres ne sont pas encore fixés et que l'année prochaine est une année d'investissement et "il n'y aura probablement pas de flux de trésorerie disponible positif".
Le cours de l'action de la société a chuté de près de 30 %. Ce déclin est dû à l'affaiblissement des PC, à la baisse de la marge bénéficiaire brute et à la fonderie externe « j'en parlerai plus tard ».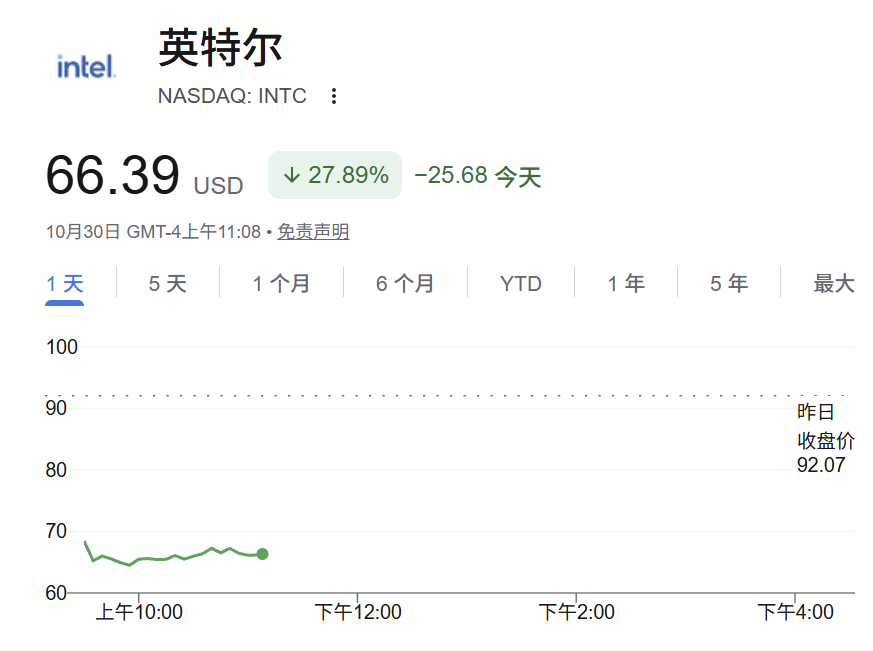
Les histoires OEM soutiennent la valorisation, PC fait baisser les prévisions
Intel comptait autrefois sur les PC pour gagner sa vie, mais après que ses processus de fabrication aient pris du retard, l'ancien PDG Pat Gelsinger a parié sur l'IDM 2.0 : non seulement ses propres usines seraient construites pour elle-même, mais elle serait également en mesure de prendre des commandes externes, de dépenser de l'argent pour construire des usines et de poursuivre des processus de fabrication avancés.
Un an et demi après que Chen Liwu a pris ses fonctions, le marché a un jour spéculé qu'il arrêterait la fabrication des fonderies pour sauver les états financiers, mais il n'a pas réduit cette production. Au lieu de cela, il a élevé encore plus la priorité de la fabrication en fonderie. Vers le mois d’août, la société a émis 23 milliards de RMB supplémentaires, et les liquidités inscrites dans ses livres sont devenues plus épaisses. Le marché était plus disposé à parier sur la ligne de valorisation suivante : « la pénurie va s'atténuer, le 18A va augmenter et les clients externes vont payer ».
Le vrai problème ce trimestre est l'activité client. L'activité client (CCPG, qui vend principalement des processeurs pour PC et ordinateurs portables) a enregistré un chiffre d'affaires de 8,097 milliards de dollars ce trimestre, en baisse de 5 % sur un an et de 9 % sur un mois, inférieur aux attentes de l'entreprise ; le bénéfice d'exploitation s'est élevé à 2,285 milliards, avec une marge bénéficiaire d'environ 28 %. Elle affiche toujours le chiffre d'affaires le plus important, mais son volume a d'abord diminué.
QoQ au quatrième trimestre, l'entreprise s'attend à une baisse de plus de 20 %.
Le directeur financier a également prévenu :« Pour l’avenir, nous nous attendons à ce que le ralentissement du PC se poursuive au moins jusqu’au premier semestre de l’année prochaine », et le déstockage sera retardé au moins jusqu’au premier trimestre.
Les normes industrielles de l'entreprise sont encore plus froides : le TAM des unités PC diminuera d'environ 12 % en 2026 et diminuera de plus de 20 % au second semestre ; on s'attend à ce qu'il baisse encore de 10 % en 2027. L'augmentation des prix des mémoires a fait augmenter la facture globale de la machine, et a également supprimé la volonté de remplacer la machine. Pour la même pièce de mémoire, les centres de données sont prêts à augmenter les prix pour s'emparer de la marchandise, mais les PC complets ne peuvent pas être vendus en raison de la hausse des coûts - Intel, qui vend des processeurs, est le premier à être touché.
Morgan Stanley a calculé que,
La détérioration continue de l'activité des clients entraînera un ralentissement des prévisions de revenus consensuelles de l'entreprise, d'environ 3 à 4 milliards de dollars.
Cette saison a dépassé les attentes, mais il y aura des problèmes la saison prochaine
Le chiffre d'affaires d'Intel pour le trimestre s'est élevé à 16,513 milliards de dollars, soit une augmentation de 21 % sur un an, presque égale à l'estimation relative du consensus d'environ 16,5 milliards de dollars ; le bénéfice par action non-GAAP était de 0,52 $ US, par rapport à l'estimation consensuelle d'environ 0,40 et aux propres prévisions de la société d'environ 0,38, ce qui a largement dépassé les propres prévisions de la société d'environ 0,38.
Zinsner a débuté en déclarant : "Nous avons réalisé un autre trimestre solide... avec notamment la plus forte croissance des revenus des centres de données depuis quinze ans."
Ensuite, il y a eu un problème avec les prévisions :
Les prévisions de revenus pour le quatrième trimestre étaient de 15 à 16 milliards, par rapport à l'estimation consensuelle d'environ 17,1 milliards ; le bénéfice par action non-GAAP était de 0,25 $, par rapport à l'estimation consensuelle d'environ 0,43.
Certains analystes optimistes avaient poussé le chiffre d'affaires médian du quatrième trimestre entre 17,1 et 17,5 milliards avant la publication du rapport financier. Une fois les directives mises en œuvre, la déduction a été directement invalidée.Quelqu'un a demandé lors de la conférence téléphonique : les prévisions étaient inférieures d'environ 1,8 milliard à l'estimation consensuelle. Dans quelle mesure le frein exercé sur les usines israéliennes et sur les ventes de PC représente-t-il chacun ?
Le directeur financier Zinsner a répondu : selon une évaluation préliminaire, l'accident d'une usine israélienne a représenté environ 300 millions de dollars de chiffre d'affaires au quatrième trimestre, dont la quasi-totalité est tombée sur des produits de serveur de 10 nanomètres, et a fait baisser la marge bénéficiaire brute d'environ 200 points de base ; l'impact sur les revenus au premier trimestre pourrait être similaire, et la plupart des mises au rebut de plaquettes sont incluses dans le quatrième trimestre, et la majeure partie est toujours tirée vers le bas par les ventes de PC.
Le data center connaît sa meilleure saison, mais l'OEM ne donne toujours pas de calendrier
Le chiffre d'affaires des centres de données et de l'IA d'Intel (DCAI, qui vend principalement des processeurs pour serveurs et des accélérateurs d'IA) ce trimestre s'est élevé à 7,318 milliards de dollars, soit une augmentation d'une année sur l'autre de 78 % et une augmentation d'un mois sur l'autre de 17 % ; le bénéfice d'exploitation s'est élevé à 3,039 milliards, avec une marge bénéficiaire d'environ 42 %, et le montant du bénéfice a dépassé CCPG.
Chen Liwu a déclaré : "Malgré les vents contraires dans l'industrie des PC de proximité, notre demande en processeurs reste forte... La priorité absolue est d'ouvrir une offre supplémentaire pour répondre à la demande extraordinaire de la famille Xeon."
Les problèmes d'approvisionnement ne se limitent pas aux usines de fabrication. La direction a mentionné que la production d'Intel 3 augmente, mais qu'il y a une pénurie de substrats organiques avancés dans l'industrie et que l'emballage avancé EMIB est limité -
Les plaquettes ont été fabriquées, mais les matériaux d'emballage ne peuvent pas suivre et les processeurs des serveurs ne peuvent toujours pas être livrés.
La société prévoit que les livraisons de processeurs pour serveurs industriels augmenteront de plus de 30 % par an en 2026 et 2027, et que la tension pourrait persister jusqu'à la fin de 2027, voire jusqu'en 2028 ; le DCAI pour l'ensemble de l'année, a indiqué la direction, devrait être d'environ 10 milliards de plus que prévu au début de l'année.
Pour cet ensemble de bons chiffres sur les serveurs, Morgan Stanley estime que même si les attentes sont bonnes, elle reste sceptique : les bons chiffres dépendent fortement de l'environnement de pénurie, et les produits phares d'Intel sont encore faibles par rapport à leurs pairs.
La comparaison entre pairs est encore plus éblouissante. Quelqu'un a souligné lors de la conférence téléphonique que les prévisions de revenus d'AMD liées aux serveurs sont environ 70 % plus élevées et que l'architecture Arm est également en concurrence pour les serveurs. Les opposants parlent de pente et de part des revenus, mais Intel affirme seulement que cette part dépend de la capacité de l'offre à suivre - la part ne variera que dans la mesure où l'offre s'améliore.
Lorsqu’il y a une pénurie de substrats et d’emballages, cette pénurie entraîne une pression sur les livraisons. La demande augmente, mais le point de partage précis n'est jamais donné.La partie fonderie (qui s'occupe principalement de la fabrication et du conditionnement des plaquettes internes et externes) a généré un chiffre d'affaires de 6,697 milliards ce trimestre, dont la plupart sont des commandes internes ; les revenus externes des fonderies s'élèvent à 411 millions, soit 118 millions de plus que le trimestre précédent, provenant principalement de projets clients ponctuels, avec une perte d'exploitation de 1,853 milliard.
TSMC reste la référence pour les constructeurs OEM externes. Ce n’est que lorsque les clients seront prêts à continuer à payer pour des processus de fabrication avancés que l’histoire des OEM pourra être établie.
L'analyse SemiAnalysis montre que bien que le 18A d'Intel ait été expédié, sa densité de transistors n'est pas en avance sur le processus de même niveau de TSMC, et les GPU et puces d'E/S haut de gamme doivent toujours utiliser la capacité de production de TSMC. Morgan Stanley a même déclaré sans ambages que la confiance du marché dans la fonderie repose principalement sur la mise en œuvre du nœud 14A en 2028 ou 2029. Actuellement, les engagements des clients externes à volume élevé sont encore très faibles. Ils s'inquiètent davantage du manque de capacités structurelles d'Intel. S’il ne peut même pas répondre à ses propres besoins, ce sera la pire des publicités.
Les liquidités doivent attendre l'OEM, il n'y a pas encore de calendrier pour l'OEM
Intel a émis 23 milliards de RMB supplémentaires en août, avec des liquidités et des investissements à court terme d'environ 54 milliards de RMB à la fin du trimestre ; le capital social dilué est d'environ 5,3 milliards d'actions, et les prévisions pour le quatrième trimestre sont entièrement diluées à environ 5,44 milliards d'actions, avec des dettes portant intérêt totalisant environ 50,1 milliards. Les liquidités ne manquent pas, mais ce qui manque, c'est le moment où les équipementiers externes deviendront des revenus modélisables.
C'est ce que Bank of America poursuit dans ses questions-réponses. Dans le rapport, Chen Liwu a déclaré qu'il ne divulguerait pas les détails des clients ; lors de la séance de questions-réponses, il a demandé quand l'enregistrement serait officiellement diffusé et quand la modélisation serait possible, mais il a quand même répondu "nous en reparlerons plus tard".
Les dépenses d'investissement brutes en 2026 s'élèveront encore à environ 20 milliards et « augmenteront de manière significative » en 2027. L'entreprise n'a pas fixé de montant absolu et les chiffres ronds plus élevés diffusés sur le marché ne sont que des estimations approximatives.
Zinsner l'a dit très crûment : il y a une forte probabilité que l'année prochaine ne soit pas une année de flux de trésorerie disponible positif.
Le flux de trésorerie disponible ajusté sur un seul trimestre s'élève toujours à 1,6 milliard, le flux de trésorerie d'exploitation à environ 5,1 milliards et les dépenses d'investissement brutes à environ 4,2 milliards. Associé à des ajustements tels que des incitations gouvernementales et des investissements des partenaires, ce chiffre positif ne durera pas avant l'année prochaine. L'argent provient des remboursements d'exploitation et des émissions supplémentaires du mois d'août, et est principalement dépensé pour les plaquettes, les lignes de production d'emballages et la division fonderie qui perd encore de l'argent. Face à un tel modèle financier, Morgan Stanley a jugé que même si les chiffres ultérieurs étaient révisés à la hausse, la valorisation actuelle de ce titre est grossièrement surévaluée.
Les commandes de serveurs sont toujours en file d'attente et la demande en matière d'IA ne s'est pas effondrée. Ce qui a changé, ce sont les prix : les PC sont freinés par les coûts de mémoire, les prévisions de marge brute ont diminué, les équipementiers externes ne peuvent toujours pas être inclus dans le modèle et le flux de trésorerie disponible devrait redevenir négatif l'année prochaine. Le marché n’est plus disposé à payer pour le calendrier des fonderies et la pente de récupération des PC qui ne se sont pas encore concrétisées.
Commentaires