
Résumé :
« Le pire, c'est que la haute saison n'est pas en plein essor. » Dès la fin du mois d’octobre, les constructeurs automobiles ont commencé à publier les classements. Avant de parler de chiffres précis, regardons d’abord le marché. En octobre, les ventes au détail de voitures particulières au sens strict se sont élevées à environ 1,6 million d'unités, en baisse de 1,1 % sur un mois. En septembre, il s'élevait à 1,618 millions d'unités, en baisse de 28% sur un an. Depuis deux mois consécutifs, la baisse sur un an est de l'ordre de 28 %. L'Association chinoise des voitures particulières estime que les ventes au détail de voitures particulières atteindront 18,5 millions d'unités en 2026, soit une baisse de 22 % sur un an.
C'est la première fois que le marché automobile chinois connaît une baisse annuelle à deux chiffres.
Quant aux objectifs de vente des constructeurs automobiles, ils ont été initialement conçus pour s'appuyer sur une vague d'or, de neuf et d'argent, puis une autre vague en fin d'année. Si la vague précédente ne s’est pas développée, la base de la dernière vague aurait disparu.
En gardant à l'esprit les chiffres ci-dessus, lorsque nous examinons le taux d'efficacité des constructeurs automobiles au cours des dix premiers mois, cela ressemble davantage à un verdict arithmétique.
Geely possède 2,5457 millions d'unités, correspondant à l'objectif de 3,45 millions d'unités, avec un taux d'achèvement de 73,8 %, et Chery Group a un taux d'achèvement de 78,2 %. C'est déjà le plus respectable parmi les constructeurs automobiles traditionnels, mais ses exportations en octobre ont représenté plus des deux tiers des ventes totales.
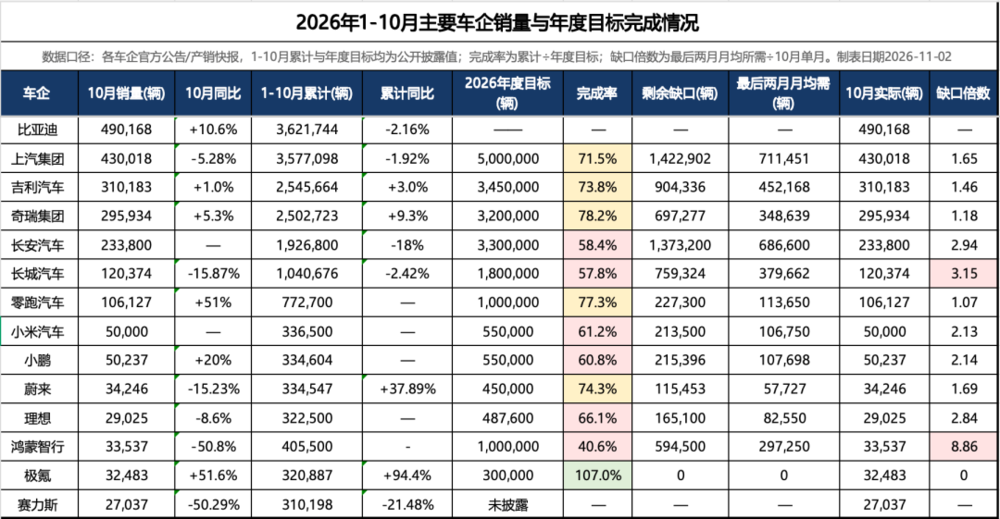
Tabulation : Laboratoire Chaodien
En ce qui concerne les nouvelles forces, Ji Krypton est le seul constructeur automobile qui peut clôturer ses comptes à l'avance cette année. Elle a livré 320 887 véhicules de janvier à octobre, avec un objectif annuel de 300 000 véhicules, et un taux d'achèvement de 107 %. Le taux d'achèvement nul est de 77,27 %, se classant au deuxième rang, mais il manque encore 227 300 unités pour atteindre 1 million d'unités. La livraison mensuelle moyenne en novembre et décembre était de 113 700 unités, ce qui est supérieur aux 106 127 unités qu'elle vient de fixer en octobre.
En octobre, les ventes au détail ont chuté de près de 30 % sur un an. C'était la première fois que les Golden Nine et Silver Ten disparaissaient de cette manière. Il ne reste que deux mois. Pour la plupart des entreprises, réaliser des KPI est un rêve inaccessible.
01
Pas de honte si vous ne parvenez pas à atteindre les KPI
Selon le bon sens du secteur, plus de 80 % de l'objectif annuel devrait être atteint au cours des 10 premiers mois, et il y aura une marge de manœuvre au cours des deux derniers mois.
En 2026, seul Jikrypton franchira cette ligne.
Pour les nouvelles forces, Xpeng a livré 50 237 véhicules, un record en un seul mois, et a livré 13 326 véhicules à l'étranger, soit une augmentation d'une année sur l'autre de 166 %. Xiaomi compte plus de 50 000 unités, de 30 000 en août à 40 000 en septembre, soit trois étapes en trois mois. De l'autre côté, Weilai disposait de 34 246 véhicules, Lideal de 29 025 véhicules et Hongmeng Zhixing de 33 537 véhicules, soit une diminution d'une année sur l'autre de 50,8 %.
Leipao est la plus puissante parmi les nouvelles forces, se plaçant fermement dans la première position. Parmi les six entreprises qui étaient encore en compétition au même échelon l'année dernière, ce mois-ci la première place est déjà 3,7 fois supérieure à celle de la dernière place.
BYD a vendu 490 200 véhicules en un seul mois en octobre, ce qui constitue déjà un sommet historique, soit une augmentation de 11 % sur un an, et ses exportations ont plus que doublé pour atteindre 170 000 véhicules. Mais si on le calcule selon l'objectif de 5 millions de véhicules, cela signifie que les 1,3783 millions de véhicules restants devront être répartis sur deux mois, avec une moyenne de 689 000 véhicules par mois.
Geely a vendu 2,5457 millions de véhicules de janvier à octobre, avec un objectif de 3,45 millions de véhicules. Les 904 300 véhicules restants ont été divisés sur deux mois, avec une moyenne mensuelle de 452 000 véhicules. Geely vient de dépasser pour la première fois en octobre les 310 000 unités en un seul mois, et ce chiffre va encore grimper à près de 46 %.
SAIC a vendu 3,5771 millions d'unités de janvier à octobre, avec un objectif de 5 millions d'unités, laissant un déficit de 1,4229 million d'unités, avec une moyenne de 711 000 unités par mois. Great Wall a vendu 1,0407 million d'unités de janvier à octobre, avec un objectif de 1,8 million d'unités, un déficit de 759 300 unités et un volume de ventes mensuel moyen de 379 700 unités. Elle a vendu 120 400 unités en octobre.
Un simple calcul de ces divisions vous donnera le résultat. La ligne cible est complètement hors de portée.
Début 2026, l'objectif des grands constructeurs automobiles est généralement fixé à "une croissance de 20 % à 50 % sur la base de 2025". C’est une démarche courante au cours des dix dernières années. Le marché est en croissance, et l'objectif est de se fixer un peu plus vite que le marché, en s'obligeant à grappiller des parts.
Mais le marché en 2026 est à la baisse. D'un côté, l'objectif est fixé à « 20 % de croissance », tandis que de l'autre, le marché est fixé à « 22 % de baisse », avec une différence de 40 à 70 points de pourcentage.
Supposons qu'un constructeur automobile vende 1 million de véhicules en 2025 et vise 1,2 million de véhicules en 2026. Le marché passe d'environ 23,7 millions de véhicules à 18,5 millions de véhicules. Pour atteindre son objectif, sa part de marché doit passer de 4,2 % à 6,5 %, soit une augmentation de 55 %.
Ce problème ne peut pas être résolu en « vendant plus de points », ce qui signifie récupérer les 55 % de part supplémentaires des autres.
Il ne reste que deux mois au quatrième trimestre, et même si l'objectif est modifié, l'écart ne pourra pas être comblé. Il n’y a donc qu’une seule conclusion : ce n’est pas que les constructeurs automobiles ne travaillent pas dur, mais que le dénominateur de l’objectif et le numérateur du marché évoluent dans des directions opposées. C'est le problème mathématique le plus simple.
02
Pourquoi cela se produit-il ?
Cette liste d'objectifs en début d'année ressemble à un mémo optimiste.
SAIC possède 5 millions de véhicules, BYD 5 millions de véhicules, Changan 3,3 millions de véhicules, Leapmotor 1 million de véhicules et Hongmeng Zhixing 1 million à 1,3 million de véhicules. Dans une année où les ventes au détail devraient connaître une croissance négative à deux chiffres sur l'ensemble de l'année, les attentes de croissance qu'impliquent ces chiffres sont généralement à deux chiffres, voire supérieures à 30 %.
Ce n’est pas que les gens qui se fixent des objectifs ne savent pas que le marché est en baisse. Certains analystes du secteur estiment que les constructeurs automobiles sont conscients des difficultés, mais que leurs objectifs ne sont pas ancrés dans la demande finale et qu'ils ne peuvent pas se laisser distancer par les autres. Dans un marché où plus de la moitié du taux de pénétration et de la croissance progressive se transforment en stocks, l'objectif est passé d'un navigateur à une posture écrite pour le marché des capitaux et la chaîne d'approvisionnement.
Ce qui est plus important, c’est qu’en 2026, même les outils nécessaires à la dynamique seront supprimés.
Le 1er janvier 2026, la nouvelle taxe sur l'achat d'énergie passera de l'exonération totale à la moitié, et le plafond de la réduction de la taxe sur les vélos sera réduit de 30 000 à 15 000. Les achats précipités de fin 2025 ont digéré à l’avance la demande du début de 2026, et le marché de ralentissement qui était censé apparaître à la fin de l’année ne s’est pas produit.
En février, les « Directives de conformité concernant le comportement des prix dans l'industrie automobile » ont été mises en œuvre. Les ventes à perte ont été clairement définies comme un risque majeur de non-conformité. La boîte à outils de la guerre des prix a été réduite au niveau juridique. Dans le passé, il existait un dernier recours en cas de non-respect des KPI : réduction des prix, réduction des stocks et dynamique. En 2026, le prix de ce déménagement est devenu si élevé que la plupart des joueurs ne peuvent se le permettre.
Les revendeurs ont donné la réponse en premier. La marge bénéficiaire brute moyenne des voitures neuves était de -21,4 %. Près de 80 % des concessionnaires avaient des prix à l'envers. Le coefficient d'inventaire était de 1,58, dépassant largement la ligne d'avertissement. Au premier semestre 2026, plus de 1 800 magasins revendeurs agréés ont fermé ou se sont retirés du réseau, avec une moyenne de 10 magasins fermés chaque jour, et le taux de retrait a atteint son plus haut niveau au cours des cinq dernières années.
Dans cet état de canal, l'utilisation des stocks pour augmenter les chiffres de vente en gros des deux derniers mois détruira le flux de trésorerie du revendeur et la valeur résiduelle de la marque.
Le compte de résultat ne prend pas non plus en charge le sprint. De janvier à septembre 2026, la marge bénéficiaire des ventes de l'industrie automobile était de 3,3 %, et en septembre elle n'était que de 1,4 %, le niveau le plus bas des quatre dernières années. Le bénéfice des vélos Changan varie de 619 à 811 yuans, et le bénéfice des vélos sans course est de 589 yuans. L’argent gagné en vendant un vélo ne suffit pas à payer un repas décent.
03
L'échelle n'est plus la chose la plus importante
Nous avons donc constaté que la « définition des KPI » a échoué pour la première fois en 2026.
Dans ce processus, ce qui a échoué, ce n’est pas un certain nombre de chiffres, mais des ajustements systémiques. Certaines entreprises ont fait volte-face très tôt et ont converti leurs objectifs de vente en objectifs de revenus qui représentaient mieux la qualité de leurs opérations.
Par exemple, Dongfeng a abaissé son objectif annuel de 3,25 millions de véhicules à 2,6 millions de véhicules, et Great Wall a abaissé son objectif d'évaluation des ventes de 2,49 millions de véhicules à 1,8 million de véhicules, tout en gardant inchangé son objectif d'évaluation d'un bénéfice net d'au moins 10 milliards de yuans.
Ces actions sont souvent interprétées comme un aveu de défaite, mais une interprétation plus précise est que lorsque l'échelle ne se traduit plus automatiquement en bénéfices et en flux de trésorerie, continuer à fournir des KPI de vente au centre de la logique métier est un manquement au devoir en soi. Le choix de Great Wall est particulièrement clair : sacrifier une partie du volume des ventes pour maintenir les indicateurs de rentabilité.
En regardant les bons taux de finition de janvier à octobre, l'humidité et la couleur sont distinctes.
Leapao 77,27 % s'appuie sur un contrôle extrême des coûts et un rythme de production extrême. Le bénéfice d'un vélo n'est que de 589 yuans, mais il s'agit d'échanger des produits réels contre des commandes réelles, et non des numéros de gros extraits de l'entrepôt. En octobre, les ventes de Xiaopeng ont dépassé les 50 000 pour la première fois en un seul mois, avec des livraisons à l'étranger de 13 000 véhicules, soit une augmentation de 166 % sur un an. La croissance est venue du nouvel espace ouvert par les exportations, plutôt que de s’approprier des parts du marché dans son ensemble. Les 50 000 premières ventes mensuelles de Xiaomi dépendaient du premier mois de livraison complet de la série Pengcheng, et non de la dynamique de fin d'année.
Le taux d'achèvement du groupe Chery de 78,2 % semble élevé, mais sa structure parle d'elle-même. En octobre, elle a exporté 201 000 véhicules. C'était la troisième fois cette année que ses exportations dépassaient les 200 000 véhicules en un seul mois. Les exportations représentaient la majorité des ventes totales. BYD a exporté 170 000 véhicules en octobre, soit une augmentation de 103 % sur un an ; Geely a exporté 107 000 véhicules, soit une augmentation de 158 % sur un an.
Ces augmentations ne sont pas le produit de la réalisation des KPI, mais sont causées par la deuxième courbe des exportations qui masque l'afflux de stockage national.
D'un autre côté, les ventes de Hongmeng Zhixing en octobre ont été réduites de moitié d'une année sur l'autre, marquant le cinquième mois consécutif de baisse d'une année sur l'autre. Les ventes de Dongfeng Honda ont continué de baisser et celles de GAC Toyota ont chuté de près de 25 % d'une année sur l'autre. La part des marques japonaises en Chine est déjà tombée en dessous de 11 %. La différenciation des taux d'achèvement de janvier à octobre est essentiellement la différenciation entre « qui échange encore des produits réels contre une demande réelle » et « qui s'appuie toujours sur l'inertie pour étayer les chiffres ».
Le véritable signal donné en 2026 est de ne pas fixer l’objectif à la baisse. Mais lorsque la grande majorité des acteurs d’un secteur sont incapables d’atteindre les objectifs qu’ils s’étaient fixés en début d’année, le problème n’est pas le niveau des objectifs, mais le fait que la fixation des objectifs elle-même a été découplée de la réalité commerciale.
Avec des marges bénéficiaires du secteur de seulement 3,3 %, les flux de trésorerie déterminent la vie et la mort plus que les classements. Il est donc temps de retirer les ventes de l’autel des KPI et de remettre les bénéfices, les flux de trésorerie, la valeur du vélo et la demande réelle.
Il ne s’agit pas d’un pas en arrière, mais d’un moyen pour l’industrie de relâcher son emprise sur le culte de l’échelle et d’entamer une correction tardive.
Commentaires